Golpes financeiros em 2026: Como proteger o seu patrimônio
Se você já recebeu uma mensagem de um número desconhecido dizendo que sua conta foi bloqueada, ou uma oferta de investimento com rendimento de 5% ao mês, ou um link pedindo para atualizar seus dados bancários, você já foi alvo de um golpe financeiro.
Você pode não ter caído, mas o golpista tentou. E atualmente, esses ataques estão mais sofisticados do que nunca. Segundo dados do Banco Central, as tentativas de fraude financeira no Brasil cresceram mais de 60% nos últimos dois anos.
A boa notícia é que existe uma saída. Ela não depende de ser especialista em tecnologia, nem de pagar por nenhum serviço de proteção.
Depende do método: saber reconhecer os sinais, agir rápido quando algo parecer errado e blindar as suas contas com ferramentas que estão disponíveis gratuitamente, direto no seu celular.
Vou te mostrar o passo a passo para identificar os golpes mais comuns de 2026, entender como eles funcionam e, principalmente, como proteger o seu dinheiro antes que qualquer dano aconteça.
Conheça os golpes mais comuns em 2026 antes que eles te encontrem
"Você não pode se defender de algo que não consegue reconhecer."
A maioria das pessoas cai em golpe não por ingenuidade, mas por falta de informação. Os golpistas hoje em dia são profissionais. Eles usam inteligência artificial para imitar vozes, criam sites falsos idênticos aos originais e enviam mensagens personalizadas com o seu nome. Parece coisa de filme, mas está acontecendo todos os dias em várias cidades brasileiras.
Por isso, antes de qualquer ação de proteção, você precisa saber quais golpes são esses. Porque quando você reconhece o padrão, o golpe perde o poder sobre você.
| Tipo de golpe | Como funciona em 2026 |
|---|---|
| Golpe do Pix | Mensagem falsa dizendo que você recebeu um Pix errado e pedindo devolução. O dinheiro nunca existiu, quem devolve, perde o valor de verdade. |
| Falso suporte bancário | Ligação de alguém fingindo ser do banco, dizendo que sua conta foi invadida. Pedem código de verificação por SMS para cancelar a transação. |
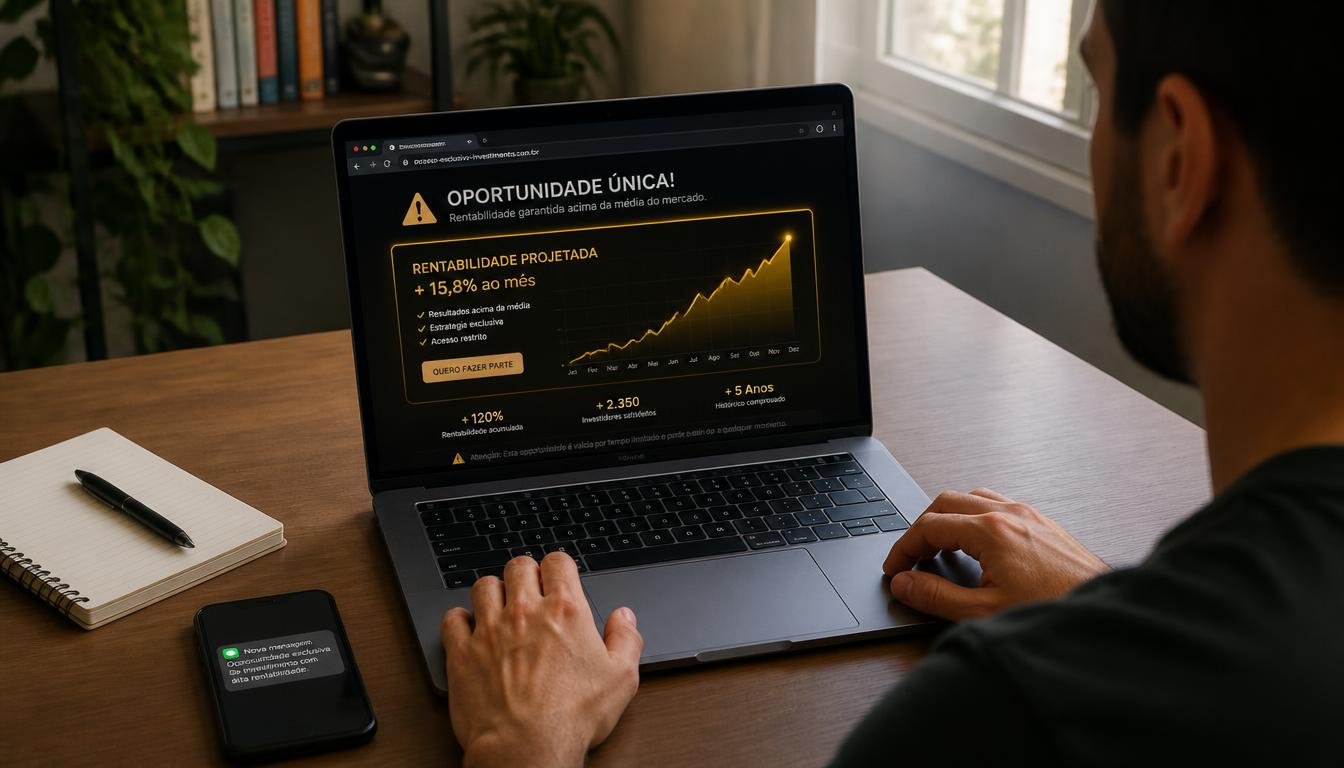
| Investimento milagroso | Ofertas com retorno fixo de 3% a 10% ao mês, geralmente em grupos de WhatsApp ou canais do Telegram. Esse é um esquema de pirâmide com linguagem financeira. |
| Phishing com IA | E-mails ou mensagens com link falso do banco, da Receita Federal ou de loja. Outro golpe muito famoso é quando os golpistas usam voz sintética de familiares ou clonagem de perfil. |
| Golpe do emprego falso | Vaga de emprego com salário alto exigindo taxa de cadastro ou pedindo dados bancários para depósito de suposto uniforme ou material de trabalho. |
Os golpes mais perigosos são exatamente os que parecem mais legítimos. O suporte bancário fala com calma, usa o seu nome, conhece seus dados básicos e cria urgência. Essa combinação de familiaridade + urgência é a fórmula clássica do golpe. Se você sentir essa pressão, encerre a ligação. O banco de verdade nunca vai te prejudicar por desligar o telefone.
Por exemplo: se você receber uma ligação dizendo que sua conta no Nubank foi comprometida e que precisa instalar um aplicativo de suporte remoto para resolver, não instale nada.
O Nubank, o Inter, o PicPay e nenhum banco digital legítimo pede instalação de aplicativo por telefone. Feche a ligação e entre no aplicativo do banco diretamente pelo seu celular para verificar se existe algum alerta real.
Ative agora os recursos gratuitos de proteção nas suas contas digitais
"Trancar a porta não impede que tentem arrombar. Mas garante que não vão entrar."
Muita gente acha que proteger as contas digitais exige domínio em tecnologia ou um serviço pago de segurança. Não exige. Os próprios bancos digitais oferecem, gratuitamente, ferramentas de proteção que bloqueiam a maioria das tentativas de golpe antes mesmo que você perceba o perigo.
O problema é que essas ferramentas não vêm ativadas automaticamente em todos os casos. Você precisa ir até as configurações e ativar cada uma delas. E é exatamente isso que vamos fazer agora.
| → | Nubank: Abra o aplicativo → Perfil → Privacidade e Segurança → ative a "Verificação em duas etapas" e configure o limite diário de transferências Pix para o valor máximo que você movimenta normalmente. Reduza o limite noturno (das 20h às 6h) ao mínimo necessário. |
| → | Inter: Acesse Mais → Segurança → Limites → defina limites individuais por tipo de operação (Pix, TED, boleto). Ative também o Token do Inter, que exige confirmação biométrica para cada transação acima de um valor que você definir. |
| → | PicPay: Vá em Perfil → Segurança → ative o "Bloqueio por biometria" e configure o Limite de Transferência. No PicPay, você também pode ativar a confirmação por SMS para valores acima de R$ 100. |
| → | Mercado Pago: Acesse Seu Perfil → Segurança → ative a "Verificação em duas etapas" e configure alertas de movimentação por e-mail e notificação push para qualquer transação. |
| → | Banco Central — Chaves Pix: Acesse o aplicativo Registrato (gratuito, do Banco Central) e veja todas as chaves Pix cadastradas no seu CPF. Se encontrar chave que não reconhece, cancele imediatamente pelo canal do banco correspondente. |
Ative notificações instantâneas de movimentação em todos os seus aplicativos bancários. Assim, se qualquer transação for feita na sua conta, mesmo que pequena, você saberá em tempo real e poderá agir imediatamente. A velocidade de reação é o que define se você vai conseguir recuperar o dinheiro ou não.
Uma medida simples que faz enorme diferença: reduza o limite do Pix noturno para R$ 0 se você nunca faz transferências de madrugada.
O chamado "Golpe do Sequestro Relâmpago" costuma forçar vítimas a fazerem transferências à noite, exatamente porque os limites noturnos costumam ser maiores do que as pessoas percebem. Com limite zero nesse horário, o golpista não tem por onde entrar, mesmo que você esteja sendo coagido.
Aprenda a verificar antes de clicar, pagar ou responder
"A pergunta mais importante das finanças hoje não é quanto rende. É: isso é verdade?"
O maior erro que as pessoas cometem diante de um golpe é agir com pressa. O golpista cria urgência exatamente para isso, para você não ter tempo de pensar, verificar ou consultar alguém.
Os golpistas usam frases do tipo: "Sua conta será bloqueada em 2 horas." "A oferta expira hoje." "Se você não responder agora, o processo seguirá assim mesmo." São todas mentiras projetadas para paralisar o seu julgamento.
Sendo assim, a principal habilidade que você precisa desenvolver é simples: a pausa. Qualquer pedido que envolva dinheiro, dados bancários ou instalação de aplicativo merece 5 minutos de verificação antes de qualquer ação. Com a pausa de 5 minutos, você já evita mais de 80% das tentativas de golpe.
| → | Antes de clicar em qualquer link: passe o dedo sobre ele (não clique) para ver o endereço real. Um link do Nubank, por exemplo, sempre começa com nubank.com.br. Endereços como "nubank-suporte.net" ou "nubank2026.com" são falsos. Em caso de dúvida, não clique e acesse direto pelo aplicativo. |
| → | Antes de fazer um Pix: confirme o nome do destinatário que aparece na tela antes de finalizar. Se o nome não corresponde a quem você acha que está pagando, cancele. Golpistas trocam a chave Pix na última etapa, contando com a distração do usuário. |
| → | Antes de instalar qualquer aplicativo: acesse apenas pela loja oficial (Google Play ou App Store). Pesquise o nome do aplicativo com a palavra 'golpe' antes de instalar qualquer coisa que não seja de um banco confiável. |
| → | Antes de transferir dinheiro a pedido de parente: : ligue para o número salvo nos seus contatos (não para o número que te mandou mensagem) e confirme a solicitação por voz. Clonagem de WhatsApp é a fraude mais frequente no Brasil em 2026. |
| → | Antes de aceitar uma oferta de investimento: consulte o CNPJ da empresa no site da CVM (Comissão de Valores Mobiliários) em cvm.gov.br. Empresa não cadastrada na CVM não pode captar dinheiro de investidores. É ilegal e provavelmente é golpe. |
Desconfie especialmente das ofertas que chegam por grupos de WhatsApp ou canais do Telegram prometendo retorno fixo mensal. Hoje em dia, qualquer investimento legítimo tem risco, variação e está registrado em órgão regulador. "Rendimento garantido de X% ao mês" é a assinatura de pirâmide financeira, não importa o quanto a apresentação pareça profissional.
Uma história real e recorrente: alguém entra num grupo de WhatsApp de "investimentos", começa recebendo pequenos rendimentos (na verdade pagos com dinheiro de novos participantes), convida amigos e família, coloca tudo que tem, e quando o esquema quebra, perde não só o dinheiro, mas os relacionamentos.
Isso se chama pirâmide financeira, é crime no Brasil e não tem solução depois que colapsa. A melhor proteção é não entrar.
Monitore seu CPF e suas finanças como rotina, não só quando algo der errado
"Quem monitora, não é surpreendido."
A maioria das pessoas só vai verificar se o CPF está sendo usado indevidamente depois que o estrago já aconteceu: conta aberta no nome delas, dívida que não fizeram, Pix saindo de uma conta que nem sabiam que existia.
Nesse momento, a recuperação é lenta e desgastante. Por isso, monitorar preventivamente é muito mais barato em tempo, dinheiro e estresse.
Além disso, uma vez que os dados pessoais foram expostos, e vazamentos de dados são frequentes no Brasil, é só questão de tempo até que alguém tente usá-los. A questão não é se vai acontecer uma tentativa; a questão é quando, e se você vai estar preparado.
| → | Registrato (Banco Central): acesse registrato.bcb.gov.br, é gratuito, do governo federal. Você vê todas as suas contas bancárias ativas, todas as chaves Pix cadastradas no seu CPF e todos os seus dados de crédito. Faça essa consulta uma vez por mês. |
| → | Serasa: baixe o aplicativo gratuito do Serasa e ative o Alerta Serasa. Ele te notifica em tempo real se alguém tentar fazer uma consulta no seu CPF (o que acontece quando alguém tenta abrir crédito no seu nome). O serviço básico de alerta é gratuito. |
| → | Gov.br: acesse o aplicativo gov.br e verifique se há procurações ou autorizações no seu CPF que você não reconhece. Fraudadores às vezes registram procurações digitais para agir em nome da vítima. |
| → | Receita Federal: acesse periodicamente o site da Receita Federal (gov.br/receitafederal) para verificar se sua declaração de IR está regular e se não há restituição redirecionada para conta desconhecida. |
| → | Extrato bancário semanal: reserve 10 minutos todo domingo para revisar o extrato de todas as suas contas digitais. Transações pequenas e frequentes podem indicar teste de golpista antes de uma fraude maior. |
Se você descobrir que seu CPF foi usado indevidamente para abrir conta ou fazer compras, registre boletim de ocorrência imediatamente pelo site da Delegacia Virtual do seu estado (disponível em todos os estados brasileiros). Esse BO é necessário para acionar o banco, contestar dívidas e registrar o caso no Banco Central via canal de ouvidoria. Não pule essa etapa, ela protege você juridicamente.
Um exemplo prático: você acessa o Registrato em fevereiro e descobre que há uma chave Pix de e-mail no seu CPF que você nunca cadastrou. Isso significa que alguém criou uma conta bancária usando seus dados.
Com o Registrato em mãos, você contata o banco correspondente, solicita o cancelamento e registra o BO. Sem o monitoramento, você poderia só descobrir meses depois, quando a dívida chegasse.
Saiba exatamente o que fazer nas primeiras horas se você cair num golpe
"Velocidade nas primeiras horas é a diferença entre recuperar e perder definitivamente."
Ninguém quer pensar que vai cair num golpe. Mas se acontecer, e pode acontecer com qualquer pessoa, independente de quão atenta ela seja, o que você faz nas primeiras horas define tudo.
Existe um caminho certo a seguir, passo a passo, e cada hora que passa reduz as chances de recuperar o dinheiro.
Por isso, antes de qualquer necessidade, preste atenção neste roteiro. Salve no celular, mande para a família e use se precisar.
| 1ª hora | Ligue imediatamente para o banco pelo número no verso do cartão ou pelo número oficial no site/aplicativo. Solicite o cancelamento da transação e o bloqueio preventivo da conta. Diga que foi vítima de golpe. Essas palavras acionam um protocolo específico no banco. |
| Até 2 horas | Registre o Boletim de Ocorrência online pela Delegacia Virtual do seu estado. Anote o número do BO, você vai precisar em todas as etapas seguintes. O BO pode ser registrado pelo celular em menos de 15 minutos. |
| Até 24 horas | Acesse o Registrato e verifique se há movimentações ou contas abertas que você não reconhece. Consulte também o aplicativo do Serasa para checar se houve consultas ao seu CPF. Mude as senhas de todos os aplicativos bancários. |
| Nos próximos dias | Entre no Procon do seu estado ou acesse consumidor.gov.br para registrar reclamação contra o banco ou plataforma envolvida. Procure a ouvidoria do Banco Central (BCB) pelo site bcb.gov.br se o banco não resolver. |
| Se necessário | Procure o Juizado Especial Cível da sua cidade para ações de ressarcimento até R$ 20.000 (sem precisar de advogado). Leve o BO, extratos e qualquer comunicação com o golpista. |
Guarde todas as evidências: capturas de tela das conversas, links recebidos, números de telefone, e-mails. Não delete nada. Essas provas são fundamentais tanto para a investigação policial quanto para o processo de ressarcimento no banco. Em muitos casos, o banco tem responsabilidade objetiva por fraudes eletrônicas, ou seja, pode ser obrigado a ressarcir mesmo que a falha não tenha sido exclusivamente dele.
Uma situação comum: a pessoa recebe uma mensagem no WhatsApp de alguém fingindo ser o filho, diz que está em apuros e pede uma transferência urgente. A mãe transfere R$ 1.200.
Ao perceber o golpe, ela entra em contato com o banco em menos de uma hora, registra o BO e aciona a ouvidoria. Em muitos casos como esse, o banco consegue reaver ou ressarcir o valor, mas só quando o contato é feito rapidamente. Cada hora conta.
Conclusão: proteger o patrimônio é um hábito, não um evento
Você aprendeu a reconhecer os 5 golpes mais comuns de 2026, a ativar os recursos gratuitos de proteção nas suas contas digitais, a verificar antes de agir, a monitorar seu CPF como rotina e a saber exatamente o que fazer se alguma coisa der errado.
Esse conjunto de hábitos não demora mais do que 30 minutos para ser implementado e pode poupar meses de dor de cabeça, perda financeira e estresse emocional.
Leia também:
Como verificar se uma corretora é confiável e se um investimento é seguro
Este conteúdo foi elaborado de forma independente. Os nomes de bancos e outras instituições aparecem apenas como referência; tais entidades não patrocinam, endossam ou participam do desenvolvimento deste artigo, nem forneceram qualquer apoio financeiro ou editorial.
A elaboração deste conteúdo possui finalidade exclusivamente educacional e informativa. As opiniões, exemplos e análises apresentados não constituem recomendação de investimento, oferta, convite ou solicitação para compra, venda ou manutenção de ativos, produtos financeiros ou estratégias específicas. Antes de tomar qualquer decisão financeira, o leitor deve avaliar seu perfil, seus objetivos e, se necessário, buscar orientação profissional independente.