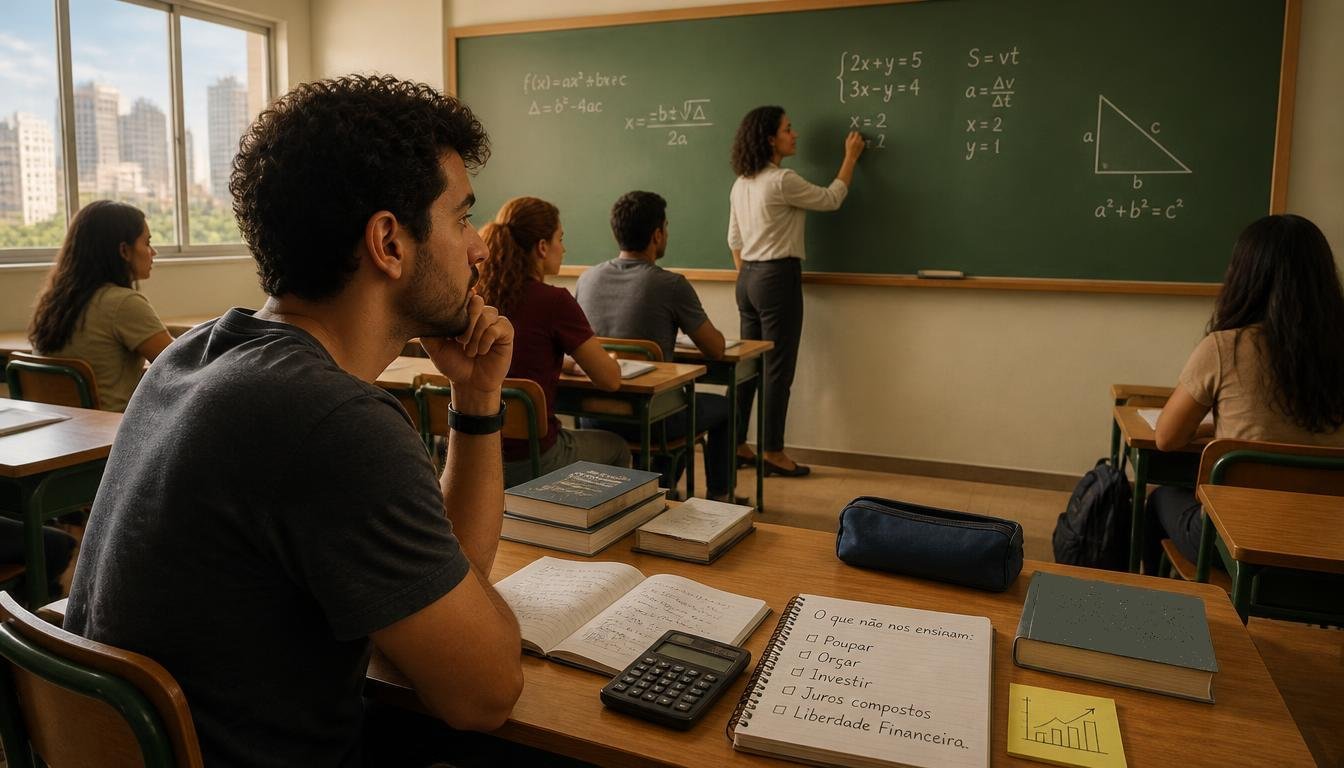
Por que o Brasil ensina a trabalhar pelo dinheiro e não a fazer o dinheiro trabalhar por você?
Em junho de 2025, a Febraban divulgou um dado que merece ser lido com calma: 55% dos brasileiros admitem entender pouco ou nada de educação financeira. Não são pessoas sem instrução, são adultos com histórico escolar, muitos com nível superior, que simplesmente nunca foram ensinados a lidar com dinheiro de forma estruturada.
Enquanto isso, a pesquisa Raio X do Investidor 2026, da Anbima com o Datafolha, mostra que 64% da população brasileira, cerca de 136,5 milhões de pessoas, ainda não investe. E dos 36% que investem, a maioria está na caderneta de poupança, produto que rende menos do que a inflação em muitos períodos e menos do que qualquer CDB de banco grande disponível hoje.
Isso não é coincidência. É o resultado de décadas de ausência de educação financeira nas escolas, de um histórico econômico que ensinou as famílias a desconfiar do sistema e de uma cultura que celebra o trabalho duro, mas nunca ensinou o que fazer com o resultado dele.
Vou te mostrar de onde veio esse problema, por que ele ainda persiste e o que você pode fazer hoje para virar esse jogo, independentemente da idade ou do salário que você tem agora.
O Brasil que nos ensinou a ganhar, mas não a guardar
"Durante décadas, guardar dinheiro no Brasil era inviável. O sistema não recompensava quem poupava, pelo contrário, ele punia."
Para entender por que o brasileiro de hoje tem dificuldade de fazer o dinheiro trabalhar, é preciso olhar para o Brasil de ontem. Não como desculpa, mas como contexto. Porque o comportamento financeiro de uma geração não surge do nada: ele é moldado pelas experiências que aquela geração viveu.
Entre os anos 1980 e o início dos anos 1990, o Brasil conviveu com uma hiperinflação que ultrapassou 1.000% ao ano. Quem deixava dinheiro parado via o poder de compra evaporar em semanas.
A estratégia racional da época era simples: gastar logo, ou seja, comprar em quantidade para estocar e não guardar o dinheiro, pois qualquer coisa física valia mais do que papel-moeda que perdia valor todo dia.
Em março de 1990, o governo Collor aplicou o golpe definitivo na confiança financeira da população: confiscou 80% de todo o dinheiro guardado em poupanças, contas correntes e fundos de investimento. As economias de uma vida inteira ficaram bloqueadas por até 18 meses. Aposentados, trabalhadores, pequenos empresários foram todos atingidos do mesmo modo.
Quem viveu isso não esqueceu; e ensinou os filhos, mesmo sem perceber, que guardar dinheiro no banco era arriscado. Que o governo podia tomar e que melhor era comprar imóvel, ouro ou qualquer bem tangível. O Plano Real, em 1994, trouxe estabilidade monetária, mas não apagou três décadas de trauma emocional com o sistema financeiro.
| Período | O que aconteceu | Impacto na mentalidade financeira |
|---|---|---|
| Anos 1980 | Inflação ultrapassando 1.000% ao ano; múltiplos planos econômicos fracassados | Gastar rápido era mais inteligente do que guardar |
| 1990 — Plano Collor | Confisco de 80% das poupanças e aplicações financeiras por 18 meses | Desconfiança profunda em bancos e produtos financeiros |
| 1994 — Plano Real | Estabilização monetária; inflação cai de 916,46% para 9,56% em 2 anos | Alívio econômico, mas trauma comportamental permanece |
| 1994–2010 | Crescimento econômico, crédito fácil, boom do consumo | Cultura do parcelamento substitui cultura da poupança |
| 2010–hoje | ENEF criada em 2010; educação financeira na BNCC em 2018 | Avanço lento: 55% ainda entendem pouco ou nada sobre finanças |
Se você tem pais ou avós que "não confiam em banco" ou que preferem guardar dinheiro em espécie ou aplicar tudo em imóvel, isso não é irracionalidade, é memória histórica. O Plano Collor roubou as economias de toda uma geração. Entender esse contexto é o primeiro passo para não repetir os comportamentos que ele gerou.
O medo de investir no Brasil não nasceu da ignorância, nasceu da experiência. A diferença é que, em 2026, o contexto mudou, mas o comportamento ainda não acompanhou.
A escola que não ensinou o que realmente importava
"Aprendemos a calcular juros simples em sala de aula, mas muitas vezes não sabíamos que estávamos pagando esses juros toda vez que parcelávamos uma compra."
O problema não é só histórico, é estrutural. O sistema educacional brasileiro ensinou gerações a resolver equações, conjugar verbos e decorar datas, mas nunca incluiu, de forma consistente, o básico de como lidar com o dinheiro que esses mesmos alunos iriam ganhar ao longo da vida.
A Estratégia Nacional de Educação Financeira (ENEF) só foi criada em 2010. A Base Nacional Comum Curricular (BNCC) só incluiu educação financeira como tema transversal em 2018, e mesmo assim, na prática, o tema acabou sendo atribuído quase exclusivamente às aulas de Matemática, tratado como cálculo e não como comportamento.
O resultado: quem está hoje entre 25 e 55 anos foi formado por um sistema que nunca abordou o assunto de forma aplicada e contextualizada. E em casa, o modelo herdado era o dos pais, que por sua vez também não tinham recebido essa formação. Isso gera uma lacuna que se replica por gerações.
- O que a escola ensinou Juros simples como fórmula matemática, sem contexto de aplicação prática na vida real.
- O que a escola não ensinou Como funciona o CDI, o que é um CDB, por que a poupança perde para a inflação, o que é reserva de emergência, como declarar IR.
- O que a família transmitiu Em muitos casos: "guardar o que sobra", "não fazer dívida" ou "dívida é normal", dependendo do histórico econômico de cada família.
- O que o mercado ensinou Parcelamento sem juros, crédito pré-aprovado, cartão com limite alto. A mensagem implícita: você pode ter agora e pagar depois.
- O que faltou em tudo isso Uma visão integrada: como o dinheiro que você ganha pode crescer ao longo do tempo e o que acontece quando ele fica parado.
A BNCC prevê educação financeira como tema transversal desde 2018, mas pesquisas de 2025 mostram que a maioria das escolas ainda não implementa o conteúdo de forma consistente. O MEC e a CVM lançaram programa para capacitar 500 mil professores, mas o prazo de execução se arrasta. Na prática, a maioria dos jovens que entra no mercado de trabalho hoje ainda não recebeu formação financeira básica na escola.
Não aprender sobre dinheiro na escola não foi uma falha individual, foi uma falha do sistema. A diferença é que agora você pode escolher aprender por conta própria, e aqui no Blog Êxito Financeiro você terá acesso a vários artigos para te auxiliar nessa jornada.
A cultura do trabalho sem a cultura do patrimônio
"O Brasil celebra quem trabalha muito, mas nunca celebrou quem investiu bem. É uma diferença cultural que tem um custo altíssimo."
Existe no Brasil uma valorização profunda do trabalho como fim em si mesmo. Às vezes ouvimos que temos que ser um "trabalhador honesto", "batalhador", que "não deve nada a ninguém", estas são expressões de orgulho real, de uma ética que tem valor.
Mas essa mesma cultura criou uma lacuna: trabalhar muito é reconhecido, mas fazer o dinheiro trabalhar por você ainda carrega um estigma.
Para muitas famílias de classe média e baixa, falar de investimentos é um assunto distante da realidade delas. Ter dinheiro aplicado em renda variável parece algo de outro mundo e ter patrimônio financeiro parece coisa de quem nunca precisou trabalhar. E quem ousa falar sobre isso em alguns círculos sociais é visto com desconfiança.
A pesquisa Raio X do Investidor 2026 confirma isso em números: 52% dos brasileiros não têm nenhuma reserva financeira, nem para emergência, nem para investimento. E entre os 48% que guardam algum dinheiro, 20% colocam tudo na poupança, sem considerar outras opções. A digitalização aumentou o acesso, mas a mentalidade ainda não acompanhou.
Veja o quadro abaixo:
- Guardar o que sobra É o oposto do que funciona. Quem investe com consistência guarda primeiro e gasta o que sobra, não o contrário.
- Investir é "coisa de rico" Essa crença se sustenta no desconhecimento: hoje, com R$ 30 no Tesouro Direto, qualquer pessoa começa a fazer o dinheiro trabalhar.
- Consumo como símbolo de sucesso É amplificado pelas redes sociais e pelo marketing. A pessoa que tem carro novo e a que tem R$ 50.000 investidos são tratadas de forma muito diferente pelo olhar social, mesmo que a segunda esteja muito mais segura.
- Preferência pelo imediato É um traço comportamental mensurável: pesquisa da Anbima de 2023 mostrou que 40% dos brasileiros preferem receber uma quantia menor hoje a uma maior no futuro, desde que possam usar o dinheiro agora.
Mesmo entre brasileiros de classe A e B, 50% não poupam nem investem, segundo o Raio X do Investidor 2026. O problema não é só de renda, é de mentalidade e hábito. Ganhar mais sem mudar o comportamento financeiro só acelera o consumo, não constrói patrimônio. É o que se chama de inflação de estilo de vida: a renda sobe, os gastos sobem junto, e a diferença entre os dois continua zero.
Trabalhar pelo dinheiro é o ponto de partida. Fazer o dinheiro trabalhar por você é o destino. A maioria das pessoas nunca faz a travessia porque ninguém ensinou que ela era possível.
O medo dos juros altos: inimigo ou aliado?
"Os mesmos juros que destruíram gerações de endividados são os que enriquecem quem aprendeu a ficar do lado certo da equação."
O Brasil tem uma das maiores taxas de juros reais do mundo. A Selic, taxa básica de juros definida pelo Banco Central, ficou em torno de 14% ao ano em meados de 2026. Para quem tem dívida, isso é devastador. Para quem tem dinheiro investido em renda fixa, é uma oportunidade raramente disponível em outros países.
O problema é que a narrativa dominante sobre juros no Brasil é sempre a do devedor, e com razão, porque a maioria das pessoas conhece os juros pela dor de pagá-los, não pelo prazer de recebê-los. Cartão de crédito rotativo a 442% ao ano, cheque especial a 130%, empréstimo pessoal a mais de 80%. Esses números marcaram gerações com o sentimento de que juros são inimigos.
Mas a mesma taxa que corrói quem está endividado recompensa quem está investindo. E o Brasil de 2026, com Selic elevada, oferece retornos em renda fixa que países desenvolvidos não oferecem há décadas.
Um CDB de banco grande pagando 100% do CDI (equivalente à Selic) rende mais de 13% ao ano com proteção do FGC. O Tesouro Selic acompanha essa taxa diariamente, com liquidez e segurança.
| Se você está do lado... | Do devedor | Do investidor |
|---|---|---|
| Cartão de crédito | Paga até 444,9% a.a. de juros | — |
| Cheque especial | Paga até 130% a.a. | — |
| Tesouro Selic | — | Recebe ~13,7% a.a. com liquidez diária |
| CDB 100% CDI | — | Recebe ~13,7% a.a. com proteção do FGC |
| LCI / LCA | — | Recebe ~11–12% a.a. isento de Imposto de Renda |
| Poupança | — | Recebe ~9,3% a.a. (70% do CDI — a pior opção segura disponível) |
Se você tem dívida com juros acima de 13% ao ano, como cartão, cheque especial ou empréstimo pessoal, pagar essa dívida é o melhor "investimento" disponível para você agora. Nenhum produto de renda fixa rende mais do que o custo dessas dívidas. Quite primeiro, depois invista. Essa sequência é o fundamento de qualquer planejamento financeiro sério.
Os juros altos do Brasil são um fardo para o devedor e um privilégio para o investidor. Mudar de um lado para o outro começa com a decisão de parar de usar crédito caro e começar a acumular, mesmo que devagar.
Para o público jovem: como começar agora e por que cada mês importa
"Você não precisa de muito dinheiro para começar. Precisa de tempo, e o tempo é exatamente o que você ainda tem a seu favor."
Se você tem entre 18 e 30 anos, está lendo este artigo no melhor momento possível. Não porque a situação está fácil, pois o mercado de trabalho é competitivo, os salários de entrada são baixos e o custo de vida está altíssimo. Mas, porque o ingrediente mais poderoso dos investimentos, o tempo, ainda está do seu lado em maior quantidade.
A matemática dos juros compostos é implacável nos dois sentidos: corrói quem tem dívida e multiplica quem tem investimento. Para quem começa aos 22 anos com R$ 150 por mês a 13% ao ano, o resultado em 30 anos passa de R$ 564.000.
Para quem começa aos 32 anos com o mesmo valor, o resultado cai para R$ 155.922. Mesma disciplina, mesma taxa, diferença de aproximadamente R$ 408.000 simplesmente pelo tempo de início.
- Passo 1 — Organize o básico Antes de investir, entenda para onde vai o seu dinheiro. Use aplicativos como o Organizze, o Mobills, uma planilha simples ou até uma folha de papel para saber quanto entra e quanto sai do seu orçamento. Saber o que você gasta é o pré-requisito de qualquer planejamento.
- Passo 2 — Elimine dívidas caras Se você tem dívida no cartão ou cheque especial, ela precisa ser a prioridade número um. Nenhum investimento rende mais do que o custo dessas dívidas. Negocie pelo Serasa Limpa Nome (serasalimpanome.com.br) ou direto com a instituição.
- Passo 3 — Monte sua reserva Antes de investir de verdade, construa uma reserva de pelo menos 3 a 6 meses do seu custo mensal. Para quem ganha R$ 2.000 e gasta R$ 1.800, a reserva mínima é R$ 5.400. Guarde no Tesouro Selic ou em um CDB com liquidez diária.
- Passo 4 — Comece com o que tem Com a reserva formada, comece com qualquer valor. R$ 50, R$ 100, R$ 150. O Nubank, a Rico e a XP têm abertura de conta gratuita e permitem aportes a partir de R$ 1. O Tesouro Direto começa em R$ 30.
- Passo 5 — Automatize e esqueça Configure uma TED automática no dia do pagamento para a corretora. Valor pequeno e consistente bate valor grande e irregular. Aumente o aporte a cada reajuste de salário ou melhora de renda.
Se você está no início da carreira e não tem sobra de dinheiro para investir, comece com educação. Os canais do Banco Central (bcb.gov.br/cidadania), do Tesouro Nacional (tesouro.gov.br) e da CVM (investidor.gov.br) têm conteúdo gratuito de qualidade. Aprender agora não vai te custar nada nessas plataformas e será de grande proveito para você por décadas.
| Valor mensal | Início aos 22 anos (30 anos a 13%) | Início aos 32 anos (20 anos a 13%) | Diferença pelo tempo |
|---|---|---|---|
| R$ 100/mês | R$ 376.251 | R$ 103.948 | R$ 272.303 |
| R$ 150/mês | R$ 564.377 | R$ 155.922 | R$ 408.455 |
| R$ 200/mês | R$ 752.503 | R$ 207.897 | R$ 544.606 |
| R$ 300/mês | R$ 1.128.755 | R$ 311.845 | R$ 816.910 |
Você não precisa ganhar muito para construir patrimônio. Precisa começar cedo, ser consistente e não interromper. O tempo faz o trabalho pesado, mas só se você der o primeiro passo.
Para o público maduro: nunca é tarde, mas a estratégia precisa ser diferente
"Quem chegou aos 45 anos sem investir não perdeu a chance de construir. Perdeu o luxo de ser lento."
Se você tem entre 35 e 55 anos e está lendo este artigo com a sensação de que "o trem já passou", essa sensação é compreensível, mas não precisa desanimar. O que mudou não é a possibilidade de construir patrimônio, mas o grau de urgência e a necessidade de fazer escolhas melhores e mais rápido.
Quem começa a investir nessa faixa etária geralmente tem duas vantagens que o jovem de 22 anos não tem: renda mais alta e consciência maior sobre o que realmente importa. A desvantagem é o tempo menor para os juros compostos agirem. Isso exige aportes maiores e menos tolerância para erros, como, por exemplo, ficar anos num produto ruim sem perceber.
A boa notícia: o erro mais comum nesse perfil é também o mais fácil de corrigir. A maioria das pessoas que chega aos 45 anos sem investir não está começando do zero, está com dinheiro mal alocado. FGTS esquecido, previdência privada com taxa de administração alta, dinheiro parado em conta-corrente, poupança rendendo abaixo da inflação.
- Revise o FGTS Acesse o aplicativo do FGTS e veja o saldo acumulado. Entenda as modalidades de saque disponíveis. O Saque-Aniversário pode fazer sentido dependendo do seu plano de longo prazo, consulte antes de decidir.
- Verifique o Registrato Pelo site registrato.bcb.gov.br, veja todos os produtos financeiros que você tem ativos: contas, investimentos, seguros, previdências. Muita gente descobre dinheiro esquecido ou produtos desnecessários nessa consulta.
- Audite a previdência privada Se você tem um plano de previdência privada antigo, verifique a taxa de administração e a taxa de carregamento. Taxas acima de 1,5% ao ano de administração corroem boa parte do rendimento. Migração para planos mais baratos é possível e pode fazer diferença de milhar em poucos anos.
- Priorize renda fixa de qualidade Com horizonte de 10 a 15 anos, Tesouro IPCA+ (atrelado à inflação) e CDBs de bancos confiáveis com taxas acima de 110% do CDI são excelentes opções. Cobertos pelo FGC até R$ 250.000 por instituição.
- Considere consultoria independente Um planejador financeiro certificado trabalha sem vínculo com banco ou corretora. Uma hora de consultoria pode evitar anos de produto errado, e anos de produto errado aos 45 anos custam caro.
Quem começa a investir mais tarde com frequência quer "recuperar o tempo perdido" e aceita riscos maiores do que deveria, como ações muito arriscadas, produtos exóticos, plataformas sem regulação. O resultado costuma ser pior do que teria sido com um produto conservador e consistente. Com horizonte de 10 a 15 anos, renda fixa de qualidade já produz resultados expressivos. Não precisa arriscar o que você ainda não tem.
| Aporte mensal | Em 10 anos (13% a.a.) | Em 15 anos (13% a.a.) | Em 20 anos (13% a.a.) |
|---|---|---|---|
| R$ 300/mês | R$ 71.193 | R$ 155.857 | R$ 311.845 |
| R$ 500/mês | R$ 118.655 | R$ 259.762 | R$ 519.742 |
| R$ 800/mês | R$ 189.848 | R$ 415.619 | R$ 831.588 |
| R$ 1.000/mês | R$ 237.311 | R$ 519.524 | R$ 1.039.485 |
Com 45 anos e R$ 500 por mês investidos a 13% ao ano, você chega aos 60 anos com quase R$ 260.000. Não é o patrimônio de quem começou aos 25, mas é o patrimônio de quem decidiu começar, e isso já é muito mais do que quem não decidiu nada.
Conclusão
O Brasil não te ensinou a fazer o dinheiro trabalhar. Não por má-fé, mas por uma combinação de trauma histórico, falha estrutural do sistema educacional e uma cultura que valoriza o esforço do trabalho, mas nunca celebrou a inteligência nos investimentos.
Hiperinflação, confisco de poupança, juros que corroem e décadas de ausência de educação financeira nas escolas: tudo isso moldou um comportamento coletivo que hoje custa caro a mais de 136 milhões de brasileiros que não investem.
Mas agora o contexto mudou, o acesso às ferramentas de investimento nunca foi tão democratizado, o conhecimento nunca foi tão disponível, e a Selic elevada nunca ofereceu tanto retorno para quem está do lado certo da equação. O que falta não é mais oportunidade, é decisão.

Pai Rico e Pai Pobre – Edição de 20 anos
Se este artigo te fez perceber que ninguém te ensinou a fazer o dinheiro trabalhar por você, este livro é o próximo passo. Robert Kiyosaki parte justamente dessa lacuna: a escola prepara para o emprego, mas quase nunca explica a diferença entre ativos e passivos e como construir patrimônio. Um clássico que mudou a forma como milhões de pessoas pensam sobre dinheiro.
Ver no Mercado LivreLeia também:
O mito do "não tenho perfil para investir"
Como escolher o investimento mais adequado para o seu perfil
Este conteúdo foi elaborado de forma independente com base em dados públicos do Banco Central do Brasil, Anbima/Datafolha (Raio X do Investidor 2026), Febraban (Observatório 2025), IBGE e ENEF. Nenhuma instituição financeira, corretora ou empresa patrocinou, revisou ou teve qualquer participação neste artigo.
Este conteúdo tem finalidade exclusivamente educacional e informativa. As análises e exemplos apresentados não constituem recomendação de investimento. Antes de tomar qualquer decisão financeira, avalie seu perfil, seus objetivos e, se necessário, consulte um planejador financeiro certificado independente.
Glossário de siglas
Todas as abreviações e termos técnicos utilizados neste artigo, explicados em linguagem direta.
- Anbima Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. Entidade que reúne instituições do mercado financeiro e produz estudos sobre investimentos, como o Raio X do Investidor, feito em parceria com o Datafolha.
- BNCC Base Nacional Comum Curricular. Documento oficial do governo do Brasil que define o conjunto de aprendizagens essenciais, competências e habilidades que todos os estudantes do país devem desenvolver na escola.
- CDB Certificado de Depósito Bancário. Título de renda fixa emitido por bancos. Ao comprar um CDB, você empresta dinheiro ao banco e recebe juros pelo prazo combinado. Coberto pelo FGC até R$ 250.000 por instituição. É uma das opções mais indicadas para reserva de emergência quando oferece liquidez diária.
- CDI Certificado de Depósito Interbancário. Taxa que os bancos usam nas operações de empréstimo entre si, calculada diariamente. Serve de referência para a maioria dos investimentos de renda fixa no Brasil. Quando um CDB rende "100% do CDI", significa que ele acompanha essa taxa integralmente.
- CFP Certified Financial Planner (Planejador Financeiro Certificado). Certificação internacional para profissionais de planejamento financeiro, concedida no Brasil pela Planejar.
- CVM Comissão de Valores Mobiliários. Órgão do governo que regula e fiscaliza o mercado de capitais brasileiro, como ações, fundos e corretoras, e mantém o portal de educação do investidor.
- ENEF Estratégia Nacional de Educação Financeira. Política pública oficial do Brasil criada para promover a educação financeira, previdenciária, securitária e fiscal da população.
- Febraban Federação Brasileira de Bancos. Entidade que representa as instituições financeiras no Brasil. Publica o Observatório Febraban, pesquisa periódica sobre educação financeira, endividamento e comportamento do consumidor brasileiro.
- FGC Fundo Garantidor de Créditos. Mecanismo de proteção que garante o reembolso de investimentos de até R$ 250.000 por CPF por instituição financeira em caso de falência do banco. Cobre CDB, LCI, LCA, poupança e outros produtos de renda fixa bancária.
- FGTS Fundo de Garantia do Tempo de Serviço. Valor depositado todo mês pelo empregador em uma conta vinculada ao trabalhador com carteira assinada, que pode ser sacado em situações previstas em lei, como demissão sem justa causa e compra da casa própria.
- IBGE Instituto Brasileiro de Geografia e Estatística. Órgão público responsável pelos principais dados estatísticos e pelo cálculo da inflação oficial do país.
- IPCA Índice Nacional de Preços ao Consumidor Amplo. Índice calculado pelo IBGE que mede a inflação oficial do Brasil. O Tesouro IPCA+ paga uma taxa fixa mais a variação desse índice.
- IR Imposto de Renda. Tributo federal cobrado sobre os ganhos das pessoas e das empresas, inclusive sobre o rendimento da maioria dos investimentos de renda fixa.
- LCI e LCA Letra de Crédito Imobiliário e Letra de Crédito do Agronegócio. Títulos de renda fixa emitidos por bancos para financiar os setores imobiliário e do agronegócio. Para pessoas físicas, os rendimentos são isentos de Imposto de Renda e há cobertura do FGC.
- MEC Ministério da Educação. Órgão do governo federal responsável pelas políticas de educação do país.
- Selic Sistema Especial de Liquidação e de Custódia. Nome da taxa básica de juros da economia brasileira, definida pelo Copom, do Banco Central. Influencia os juros de empréstimos, cartões e financiamentos e o rendimento de investimentos como o Tesouro Selic. Em outubro de 2026, está em 13,75% ao ano.
- TED Transferência Eletrônica Disponível. Modalidade de transferência bancária entre contas de bancos diferentes, usada, por exemplo, para enviar dinheiro a uma corretora.