Você confirmou que a corretora é legítima, tem o dinheiro disponível e está pronto para investir. Mas aí aparece a pergunta que paralisa a maioria das pessoas: "E agora, em que eu invisto?" A resposta honesta é: depende.
Depende do seu objetivo, do prazo que você tem, da sua tolerância para ver o saldo oscilar e de quanto dinheiro você já separou como reserva de emergência. Investir no produto errado para o seu perfil é quase tão prejudicial quanto não investir.
A boa notícia é que identificar o investimento mais adequado para você não exige diploma em finanças nem horas de pesquisa. Exige método: entender o seu perfil, conhecer os principais produtos disponíveis, saber como combinar risco e prazo, e começar pelo caminho mais simples antes de avançar para o mais sofisticado.
Vou te mostrar o passo a passo.
Descubra o seu perfil de investidor antes de escolher qualquer produto
"Investir sem conhecer o seu perfil é como dirigir sem saber o destino. Você se move, mas não chega a lugar nenhum."
A maioria das pessoas pula essa etapa porque parece burocracia, mas não é. O perfil de investidor é a ferramenta que vai evitar que você coloque dinheiro em um produto que oscila 20% e te faz perder o sono, ou que você fique com todo o dinheiro na poupança por medo de um risco que, na prática, você conseguiria passar sem nenhum desespero.
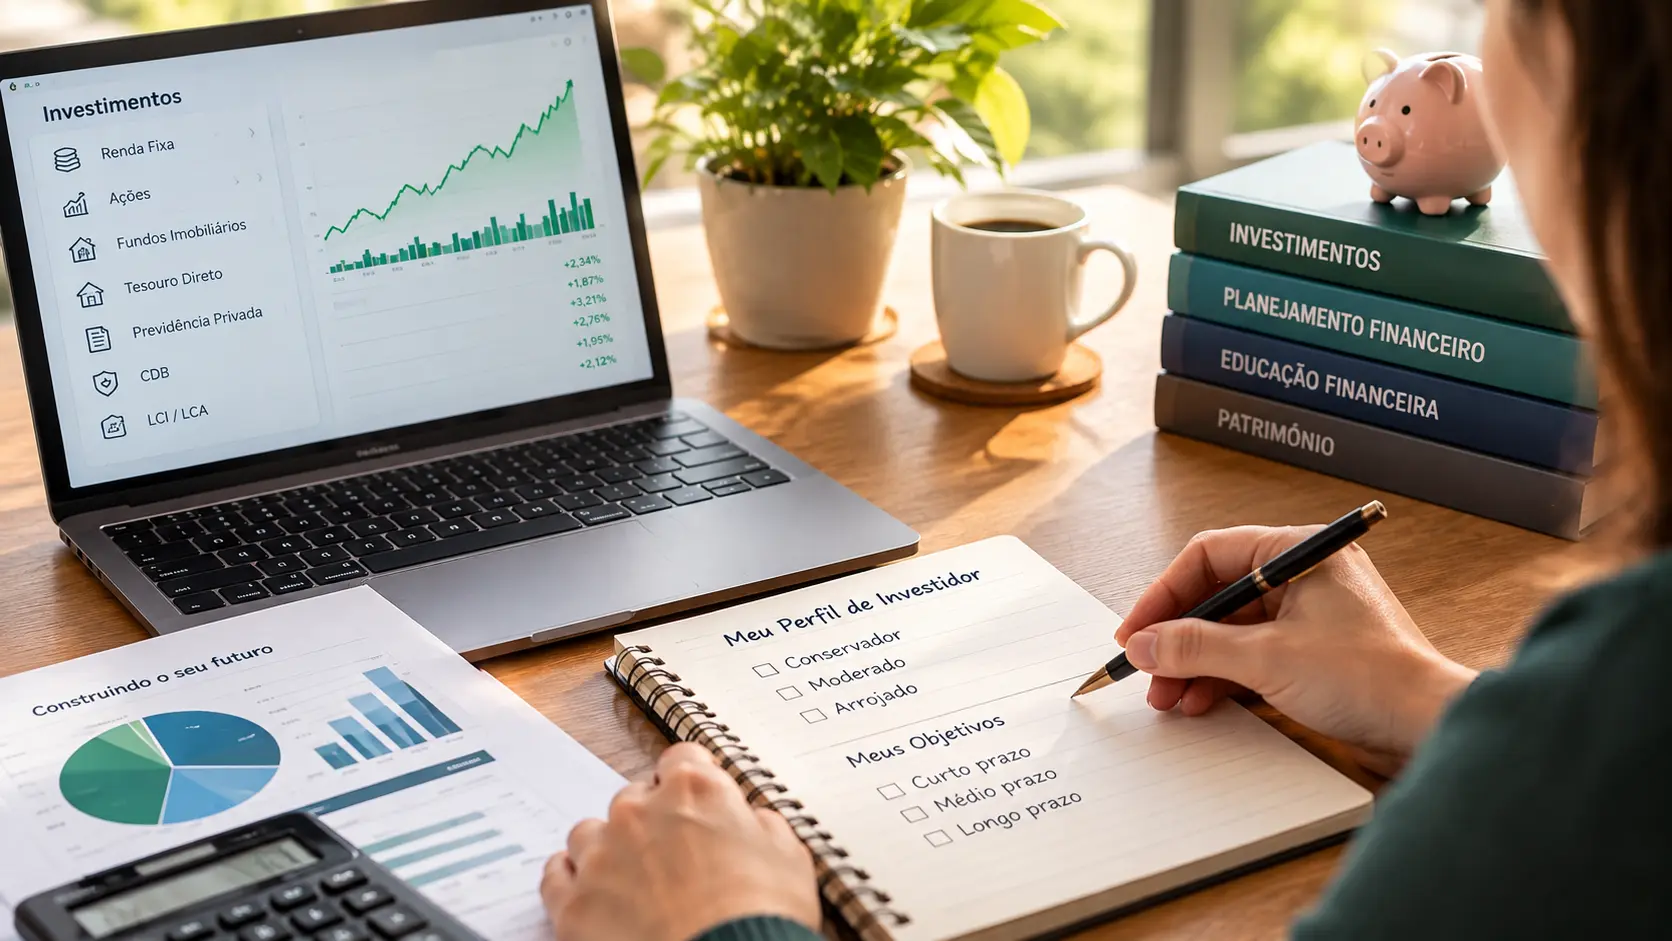
Existem três perfis básicos: conservador, moderado e arrojado. . A maioria das pessoas se encaixa no conservador ou moderado, especialmente quem está começando. Entender em qual deles você está é o ponto de partida de qualquer decisão de investimento bem-feita.
| Perfil | Características e Comportamento Esperado |
|---|---|
| Conservador | Prefere não arriscar o valor principal investido. Aceita rendimentos menores em troca de previsibilidade. Fica desconfortável quando vê o saldo cair, mesmo que temporariamente. Esse comportamento é ideal quando se pensa em reserva de emergência e objetivos de curto prazo. |
| Moderado | Aceita alguma oscilação em troca de rendimento maior no médio e longo prazo. Consegue manter a calma em quedas temporárias, desde que entenda o motivo. Ideal para quem tem reserva formada e quer crescer o patrimônio. |
| Arrojado | Tolera oscilações fortes e períodos de queda porque foca no longo prazo. Entende que risco maior pode gerar retorno maior. Indicado apenas para quem já tem reserva de emergência sólida e pode esperar retorno com prazo acima de 5 anos. |
Muitas pessoas se declaram arrojadas na teoria, mas se tornam conservadoras na prática, especialmente na primeira vez que o mercado cai forte. Antes de se classificar como arrojado, responda honestamente: se você investir R$ 5.000 e ver esse valor cair para R$ 4.000 em três meses, você conseguiria deixar o dinheiro parado sem sacar? Se a resposta for "não tenho certeza", comece como moderado.
Por exemplo: uma pessoa de 32 anos, com emprego estável, reserva de emergência formada e objetivo de aposentadoria em 25 anos, pode se dar ao luxo de ser moderada ou até arrojada.
Já alguém de 55 anos planejando usar o dinheiro em 3 anos para comprar um imóvel precisa ser conservadora, porque não tem tempo de esperar o mercado se recuperar de uma queda.
Construa a base antes de buscar rentabilidade: a reserva de emergência vem primeiro
"Nenhum investimento vale a pena se você vai precisar sacar no pior momento."
Antes de falar sobre qual ação comprar, qual fundo escolher ou como diversificar, existe uma etapa que precisa vir antes de tudo: a reserva de emergência. Ela é o alicerce de qualquer estratégia de investimento saudável. Sem ela, qualquer imprevisto, uma demissão, uma emergência médica, um conserto urgente, vai te forçar a sacar o investimento antes da hora, possivelmente no pior momento do mercado.
A reserva de emergência não é investimento. É proteção. E o critério para ela é completamente diferente: precisa ser segura, líquida (disponibilidade imediata) e estável (sem oscilações de queda).
| → | Quanto guardar: o valor ideal é entre 3 e 6 meses de gastos mensais da família. Se a renda é variável ou o emprego é instável, amplie para 9 a 12 meses. Use o número real que você levantou no diagnóstico financeiro (visto no artigo Renda Familiar não é suficiente), não se baseie em uma estimativa. |
| → | Onde guardar: use o Tesouro Selic (tesouro direto) ou um CDB de liquidez diária com rendimento de 100% do CDI ou mais, em um banco confiável. Ambos são seguros, rendem mais que a poupança e o dinheiro fica disponível em até 1 dia útil. |
| → | Como acessar: Se você tem conta no Nubank, acesse Investir → Renda Fixa → CDB de liquidez diária. No Inter ou PicPay, procure por CDB 100% CDI com resgate diário. Todos os bancos, digitais ou não, possuem esse tipo de investimento. O processo leva menos de 5 minutos. |
| → | Nunca misture: a reserva de emergência fica separada de qualquer outro investimento. Não é para "crescer", é para estar lá quando precisar. Crie uma caixinha, porquinho, cofrinho, enfim, no aplicativo do banco ou conta separada e não misture com os outros objetivos. |
| → | Depois de formada a reserva: passe para os próximos passos. Investir em renda variável sem reserva é andar numa corda bamba sem rede, pode dar certo, mas o risco desnecessário não vale a pena. |
Se você ainda não tem reserva de emergência, esse é o único investimento que você precisa fazer agora. Abra um CDB de liquidez diária e transfira o que conseguir todo mês até atingir o valor ideal. Só após isso, avance para os demais produtos. Essa ordem não é opcional, é o que separa quem cresce o patrimônio de quem precisa sacar na pior hora.
Uma situação muito comum: a pessoa investe em Tesouro Prefixado para 3 anos com rendimento atrativo. Dois meses depois, perde o emprego. Precisa sacar antes do vencimento.
O Tesouro Prefixado oscila com os juros e, naquele momento, está valendo menos do que ela colocou. Ela perde dinheiro não porque o produto era ruim, mas porque o produto era errado para quem não tinha reserva de emergência formada.
Conheça os principais produtos de investimento e para que serve cada um
"Produto adequado para o objetivo certo. Produto errado para o objetivo errado é prejuízo certo."
Com a reserva de emergência formada e o perfil definido, você está pronto para conhecer os produtos de investimento disponíveis no Brasil. Não precisa dominar todos, precisa entender o suficiente para saber qual combina com o seu objetivo e prazo.
Os investimentos se dividem basicamente em renda fixa (você sabe ou consegue estimar quanto vai receber) e renda variável (o retorno oscila conforme o mercado). Cada um tem seu lugar certo dentro de uma carteira com estratégia bem montada.
- Tesouro Selic Renda fixa com liquidez diária, garantido pelo governo federal. Rende próximo ao CDI. Indicado para reserva de emergência e objetivos de curto prazo. Risco praticamente zero.
- CDB Renda fixa emitida por bancos. Pode ser prefixado, pós-fixado ou atrelado à inflação (IPCA). Com liquidez diária ou no vencimento. Garantido pelo FGC até R$ 250 mil por instituição.
- LCI e LCA Renda fixa isenta de Imposto de Renda para pessoas físicas. Emitidas por bancos para financiar imóveis e agronegócio. Geralmente sem liquidez diária e exige prazo mínimo de permanência.
- Tesouro IPCA+ Renda fixa atrelada à inflação mais uma taxa prefixada. Ideal para objetivos de longo prazo (aposentadoria, compra de imóvel em 10+ anos). Oscila no curto prazo, não é adequado para quem pode precisar sacar antes do vencimento.
- Fundos de Índice (ETFs) Renda variável que replica um índice como o Ibovespa ou S&P 500. Diversificação automática com custo baixo. Indicado para moderados e arrojados com prazo de 5 anos ou mais.
- Ações Renda variável. Participação em empresas listadas na B3 (Bolsa de Valores do Brasil). Alto potencial de retorno e alto risco no curto prazo. Indicado para perfis arrojados com prazo longo e disposição de estudar as empresas.
- Fundos Imobiliários Renda variável que investe em imóveis ou papéis do setor imobiliário. Paga rendimentos mensais (dividendos) isentos de imposto de renda. Indicado para perfis moderados e arrojados que querem renda passiva no longo prazo.
Não existe o "melhor investimento" em termos absolutos. O melhor investimento é o que combina com o seu perfil, o seu prazo e o seu objetivo. CDB de liquidez diária é perfeito para reserva de emergência e inadequado para aposentadoria. Ações são ótimas para 10 anos e arriscadas para 6 meses. Sempre pergunte: "Para que é esse dinheiro e quando vou precisar dele?"
Exemplo prático: você tem R$ 10.000 disponíveis para investir. R$ 6.000 são sua reserva de emergência, então, vão para CDB de liquidez diária. Os R$ 4.000 restantes têm prazo de 5 anos (você está guardando para trocar de carro). Esses R$ 4.000 podem ir para Tesouro IPCA+ ou CDB prefixado com vencimento em 2030, que vai render mais do que a liquidez diária sem o risco de oscilação das ações da bolsa.
Monte a sua estratégia por objetivos, não por produto
"Quem investe por produto fica perdido. Quem investe por objetivo sabe exatamente o que está fazendo."
O erro mais comum de quem está começando é escolher um produto porque "está rendendo bem" ou porque alguém indicou. Essa lógica desconsidera o mais importante: para que serve esse dinheiro? Cada objetivo precisa de uma estratégia específica de prazo, liquidez e tolerância ao risco.
A forma mais eficiente de organizar isso é dividir os seus objetivos em três horizontes de tempo e montar uma carteira para cada um. Você não precisa ter dinheiro para os três ao mesmo tempo, mas precisa saber em qual deles está focando agora.
| → | Curto prazo (até 2 anos): objetivos como viagem, reforma, compra de eletrodoméstico ou fundo de emergência. Use apenas renda fixa com liquidez diária ou vencimento no prazo do objetivo. Tesouro Selic, CDB com liquidez diária ou LCI com vencimento no prazo certo. |
| → | Médio prazo (2 a 5 anos): objetivos como entrada de imóvel, troca de carro, casamento ou educação dos filhos. Use renda fixa com prazo definido: Tesouro IPCA+, CDB prefixado ou LCI/LCA com vencimento alinhado ao objetivo. |
| → | Longo prazo (acima de 5 anos): objetivos como aposentadoria, independência financeira ou patrimônio para os filhos. Aqui cabe renda variável (ETFs, ações, FIIs) combinada com renda fixa atrelada à inflação. O tempo longo permite absorver oscilações. |
| → | Regra prática de distribuição: para conservadores, 80-100% em renda fixa independente do prazo. Para moderados: 70% renda fixa e 30% variável para objetivos acima de 5 anos. Para arrojados: até 60% em renda variável para objetivos de longo prazo. |
Uma família com R$ 800 por mês disponíveis para investir pode dividir assim: R$ 400 para completar a reserva de emergência (CDB liquidez diária), R$ 250 para a entrada do apartamento em 4 anos (CDB prefixado 2029) e R$ 150 para aposentadoria (Tesouro IPCA+ 2040 + ETF de Ibovespa).
Três objetivos, três produtos diferentes, uma estratégia coerente, tudo dentro do mesmo aplicativo bancário, sem precisar de assessor.
Comece simples, seja consistente e ajuste com o tempo
"O melhor investimento não é o mais sofisticado. É o que você mantém por mais tempo."
Depois de entender o perfil, os produtos e os objetivos, chega a parte que ninguém gosta de ouvir: a disciplina de manter os aportes. A maioria das pessoas começa animada, investe bem nos primeiros meses, e vai perdendo o ritmo quando a vida fica corrida ou quando o mercado cai e o saldo parece estagnado.
A boa notícia é que disciplina financeira não depende de força de vontade. Depende de automação. Quando você tira a decisão de investir do caminho, transformando em transferência automática, assim como o boleto do aluguel, o aporte acontece independentemente do estado mental do investidor naquele mês.
| → | Aporte automático: configure no aplicativo do seu banco uma transferência automática no dia do pagamento (ou no dia seguinte) para a sua conta de investimentos. Antes de gastar, separe. Essa ordem muda tudo. |
| → | Comece com o que tem: não espere ter R$ 500 ou R$ 1.000 disponíveis para começar. O Tesouro Direto aceita investimentos a partir de R$ 30. CDBs de liquidez diária aceitam a partir de R$ 1. O hábito vale mais do que o valor inicial. |
| → | Revise a carteira a cada 6 meses: não a cada semana. Quem fica olhando o saldo todo dia tende a tomar decisões emocionais. Revise semestralmente: os objetivos continuam os mesmos? A alocação ainda faz sentido? Precisa rebalancear? |
| → | Aumente o aporte quando a renda crescer: a cada promoção, renda extra ou redução de dívida, direcione pelo menos 50% do valor liberado para investimentos. Não espere sobrar, decida antes o que vai fazer com o dinheiro extra. |
| → | Ignore o ruído do mercado: quedas fazem parte. O Ibovespa já caiu 50% em crises passadas e sempre se recuperou. Se você tem prazo longo e não vai precisar do dinheiro, queda é oportunidade de comprar mais barato, não motivo para sacar. |
Cuidado com a síndrome do produto perfeito: a tendência de ficar pesquisando indefinidamente em busca do investimento com o maior rendimento antes de agir. Enquanto você pesquisa, o dinheiro fica parado, geralmente na conta corrente, sem render nada. Um CDB de 100% do CDI, começando hoje, vale mais do que o CDB de 105% do CDI que você vai pesquisar por mais três meses e talvez nunca vai encontrar.
Exemplo real e motivador: uma pessoa que investe R$ 200 por mês em um CDB de 100% do CDI (atualmente em torno de 10,5% ao ano) durante 10 anos acumula aproximadamente R$ 51.175 (tendo contribuído apenas R$ 24.000). Os outros R$ 27.175 são os juros compostos trabalhando por ela. Não é magia, é consistência. Comece com R$ 200 no próximo mês.
Conclusão
Você aprendeu a identificar o seu perfil de investidor, a entender por que a reserva de emergência vem antes de qualquer outro investimento, a conhecer os principais produtos de renda fixa e variável e para que cada um serve.
Aprendeu também como montar uma estratégia por objetivos dividida em curto, médio e longo prazo, e a construir o hábito do aporte consistente com automação. Esse conjunto de práticas, aplicado com simplicidade e paciência, é o que diferencia quem cresce o patrimônio de quem fica girando em círculos.