Você recebeu um aumento. Ou mudou de emprego e o salário subiu. Por algumas semanas, sentiu que finalmente ia conseguir respirar financeiramente. Mas três meses depois, a sensação era exatamente a mesma de antes: sem sobra no fim do mês, sem reserva, sem investimento. Como se o dinheiro a mais nunca tivesse existido.
Esse fenômeno tem nome: inflação de estilo de vida. E é uma das armadilhas financeiras mais comuns e menos discutidas do Brasil. Segundo pesquisa da Confederação Nacional do Comércio (CNC), mesmo famílias com renda acima de 10 salários mínimos apresentam índices de endividamento semelhantes aos de famílias de renda mais baixa.
Ganhar mais, sozinho, não resolve. O problema não é o quanto cai na conta. É o que acontece com esse dinheiro que faz total diferença quando ele entra.
Vou te mostrar como identificar a inflação de estilo de vida na sua vida e, mais importante, como interrompê-la sem virar escravo do orçamento.
Entenda o que é inflação de estilo de vida e por que ela é invisível
"O maior aumento de renda da sua vida pode ser o mais perigoso se você não souber o que fazer com ele."
Inflação de estilo de vida é o processo pelo qual seus gastos aumentam automaticamente cada vez que sua renda aumenta. Parece lógico: você ganha mais, então, pode gastar mais. O problema é que esse processo acontece de forma gradual, quase invisível, e raramente é uma decisão consciente.
Você não acorda um dia e decide "vou gastar todo meu aumento". O que acontece é mais sutil: a academia um pouco mais cara, o restaurante no lugar do lanche rápido, o streaming novo, o carro com a parcela maior, a roupa de marca que antes parecia cara demais. Cada gasto, isolado, parece razoável. Juntos, eles consomem todo o aumento, e às vezes mais do que isso.
Para o público jovem: isso é especialmente comum na transição entre o primeiro emprego e os seguintes. A primeira promoção muitas vezes é acompanhada do primeiro carro financiado, do primeiro apartamento próprio ou do primeiro cartão de crédito com limite alto.
Para o público mais maduro: o fenômeno se manifesta quando os filhos crescem, o salário estabiliza num patamar maior, e os gastos com viagens, reformas e lazer expandem sem planejamento.
O sinal mais claro de que você está nesse ciclo: você não consegue responder, de cabeça, para onde vai a diferença entre o que você ganhava há três anos e o que você ganha hoje. Se a resposta for "não sei", a inflação de estilo de vida já está operando na sua vida.
Calcule o seu índice pessoal de inflação de estilo de vida
"Não dá para resolver o que você não consegue medir."
Antes de mudar qualquer coisa, você precisa saber o tamanho do problema. E existe uma forma simples de calcular isso, usando apenas o extrato do seu banco dos últimos 12 meses.
Acesse o app do seu banco (Nubank, Inter, C6 Bank ou qualquer outro) e compare: quanto você ganhava há 12 meses e quanto ganha hoje. Depois, compare seus gastos médios mensais nos dois períodos. A diferença entre o crescimento da renda e o crescimento dos gastos é o seu índice pessoal de inflação de estilo de vida.
| → | Abra o extrato do seu banco e some todos os créditos dos últimos 3 meses. Divida por 3: essa é sua renda média atual. |
| → | Faça o mesmo para os gastos. Some todos os débitos dos últimos 3 meses e divida por 3: esse é o seu gasto médio mensal. |
| → | Acesse um extrato de 12 a 18 meses atrás (a maioria dos bancos permite isso) e repita o cálculo. |
| → | Calcule o percentual de aumento da renda e o percentual de aumento dos gastos. Se os gastos subiram proporcionalmente mais do que a renda, a inflação de estilo de vida está ativa. |
Dica importante
A seção "Organizar gastos" do Nubank e o "Controle financeiro" do Inter já fazem essa comparação por você automaticamente. Se você usa esses apps, acesse essa funcionalidade antes de qualquer outra coisa. Os dados já estão lá, você só precisa olhar.
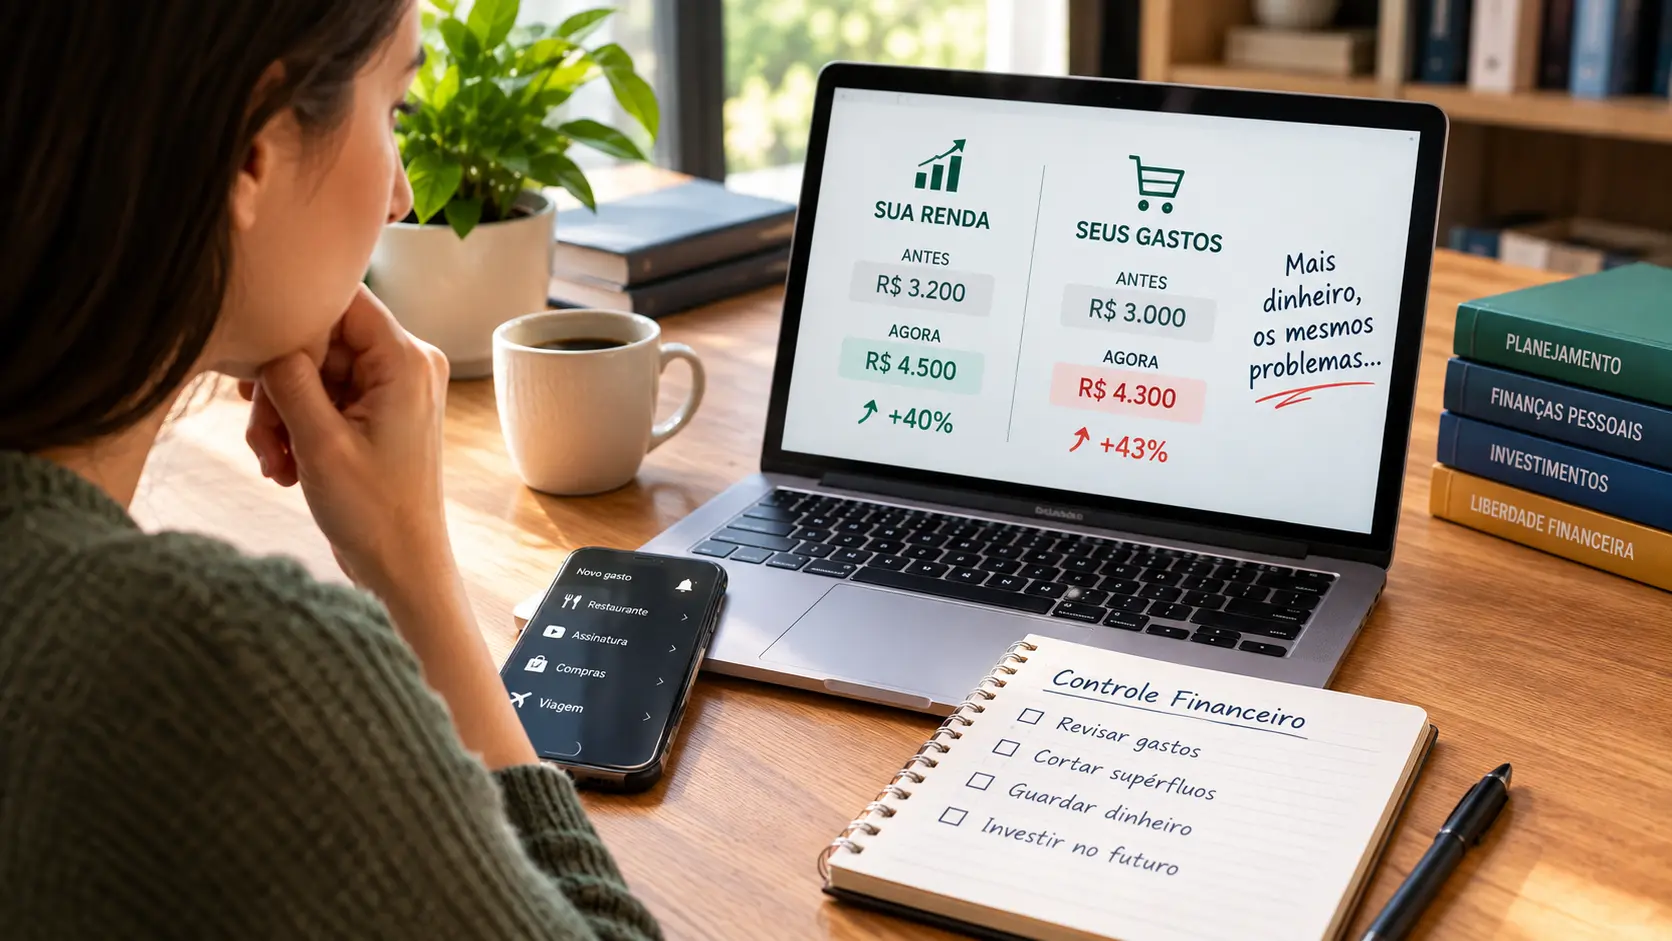
Exemplo concreto: você ganhava R$ 3.200 há 18 meses e gastava R$ 3.000. Hoje ganha R$ 4.500 e gasta R$ 4.300. A renda subiu 40%, os gastos subiram 43%. Você ganha mais, mas a proporção poupada continua a mesma, quase zero. Isso é inflação de estilo de vida na prática.
✓ Se você abriu o extrato hoje e identificou pelo menos um gasto invisível, já está mais adiantado do que 80% das pessoas.
Identifique os gastos que cresceram sem que você percebesse
"Não é o cafezinho que quebra o orçamento. É a soma de 12 cafezinhos diferentes."
A maioria das pessoas que passa por esse exercício se surpreende não com um gasto específico, mas com a quantidade de pequenos gastos novos que surgiram ao longo do tempo. Cada um, individualmente, parece insignificante. Juntos, podem representar R$ 500, R$ 800 ou até R$ 1.200 por mês que simplesmente desapareceram.
Existem cinco categorias onde a inflação de estilo de vida costuma se esconder com mais facilidade:
| Categoria |
Como se manifesta |
Impacto médio mensal |
| Assinaturas |
Streaming, apps premium, academias, planos de telefone mais caros |
R$ 150 – R$ 400 |
| Alimentação |
Delivery mais frequente, restaurantes melhores, hábito de pedir sem necessidade |
R$ 200 – R$ 600 |
| Transporte |
Uber no lugar do ônibus, carro financiado, estacionamento |
R$ 300 – R$ 900 |
| Aparência |
Roupas de marca, cosméticos, acessórios, presentes mais caros |
R$ 100 – R$ 500 |
| Moradia |
Apartamento maior, condomínio com academia, reforma desnecessária |
R$ 300 – R$ 1.200 |
Armadilha comum aqui
Não tente cortar tudo de uma vez. Isso cria frustração, dura pouco e gera o efeito rebote: você corta tudo, aguenta duas semanas e volta a gastar mais do que antes. O objetivo não é eliminar o prazer. É ser consciente sobre o que realmente vale o que custa.
A pergunta certa para cada gasto não é "eu posso pagar?" mas sim: "esse gasto traz satisfação real e proporcional ao que custa, ou é só o novo padrão que eu adotei sem perceber?" Ha uma diferença enorme entre um gasto que melhora sua qualidade de vida e um gasto que você nem nota mais, mas continua pagando.
Para o jovem de 20 e poucos anos: assinaturas e delivery são os maiores vilões. Para o adulto de 40 e tantos: transporte, moradia e escola dos filhos tendem a crescer no piloto automático. O ponto de partida é sempre o mesmo: olhar os números sem julgamento e identificar o que cresceu sem decisão consciente.
Aplique a regra do aumento para parar o ciclo de vez
"Cada aumento que você recebe é uma bifurcação: vai para o seu futuro ou para o seu passado?"
A estratégia mais eficiente para interromper a inflação de estilo de vida é simples e pode ser aplicada imediatamente: toda vez que sua renda aumentar, defina um destino para pelo menos 50% desse aumento antes de gastar qualquer parte dele.
Isso parece óbvio, mas não é. A lógica natural costuma ser: aumentou a renda, aumentam os gastos. Já a lógica que constrói patrimônio é diferente: aumentou a renda, uma parte vai direto para o futuro, e a outra pode melhorar o presente. Isso muda tudo.
-
50% para o futuro
No dia em que receber o aumento, transfira imediatamente 50% da diferença para uma Caixinha no Nubank ou Porquinho no Inter com o nome "Investimento" ou "Reserva Futura". Faça isso antes de qualquer outra movimentação.
-
50% para o presente
Os outros 50% podem ser usados para melhorar sua qualidade de vida, com consciência. Você merece sentir o aumento. Mas a metade que vai para o futuro não é negociável.
-
Reserva primeiro
Se a reserva de emergência ainda não está completa (3 meses de gastos guardados), use 100% do aumento para isso primeiro. Reserva antes de investimento, sempre.
-
Automatize
Use o recurso de transferência automática do Inter ou do Nubank para que esse valor seja separado automaticamente no dia do recebimento. Automático não depende de força de vontade.
Outra dica importante
Essa regra também funciona para bônus, 13º salário, restituição do IR ou qualquer entrada extraordinária. Toda vez que entrar um valor acima do seu padrão mensal, a regra dos 50% se aplica. O restante é seu para usar como quiser.
Exemplo prático: você ganhava R$ 3.800 e passou a ganhar R$ 4.600. A diferença é R$ 800. Pelo menos R$ 400 vão direto para um CDB de liquidez diária, que rende acima da poupança e pode ser resgatado a qualquer hora. Aplicados mensalmente, esses R$ 400 viram R$ 4.800 em 12 meses. São R$ 4.800 que antes simplesmente não existiriam.
Separe gastar bem de gastar mais, essa é a chave do estilo de vida sustentável
"Você pode ter uma vida muito melhor gastando menos do que gasta hoje."
Não existe problema em querer uma vida melhor. O problema é confundir "vida melhor" com "vida mais cara". Gastar bem é direcionar dinheiro para coisas que geram satisfação real, proporcional ao custo, e alinhadas com o que você realmente valoriza. Gastar mais é simplesmente aumentar o volume de gastos sem avaliação crítica.
| O critério |
Como aplicar na prática |
| Satisfação real |
Liste os 5 gastos do último mês que geraram mais satisfação real. Esses são seus gastos prioritários — proteja-os e não tente cortá-los. |
| Gastos invisíveis |
Liste os 5 gastos que você não lembraria se não tivesse o extrato na frente. Esses são candidatos ao corte imediato. |
| Teste da avaliação |
Para cada assinatura ou serviço mensal: "Se eu precisasse contratar isso hoje, do zero, eu contrataria?" Se a resposta for "talvez", cancele. |
| Teto por categoria |
Defina um teto mensal para lazer, alimentação fora e roupas. Use as Metas do PicPay ou Caixinhas do Nubank para controlar em tempo real. |
| Revisão trimestral |
Revise seu orçamento uma vez por trimestre, não toda semana. Revisão constante cansa. Trimestral é o suficiente para identificar desvios. |
Armadilha comum aqui
Não confunda redução de gastos com privação. Você não está cortando o que gosta. Está cortando o que não percebe mais. Há uma diferença enorme entre cancelar uma academia que você não vai há dois meses e cancelar o único hobby que te dá prazer. O critério é satisfação real, não culpa.
Para o jovem: reavalie assinaturas de streaming (quantas você realmente usa?), delivery por habito e saídas sociais por pressão. Para o maduro: reavalie planos de telefone, seguros que foram contratados há anos sem revisão e gastos com aparência que subiram no piloto automático nos últimos anos.
✓ Gastar bem é uma habilidade. E como qualquer habilidade, pode ser aprendida e melhorada ao longo do tempo. Quem gasta bem quase sempre descobre que pode ter mais qualidade de vida com menos dinheiro do que imaginava.
Construa um padrão de vida que cresce com intenção, não por inércia
"Ter mais não é o objetivo. Construir algo sólido com o que você tem, sim."
O último passo é o mais importante: transformar tudo isso num hábito de longo prazo, não numa corrida de curto prazo. De nada adianta aplicar as regras por dois meses e voltar ao ciclo anterior. A mudança real acontece quando você começa a tomar decisões financeiras de forma consciente, antes de gastar, e não depois.
Isso não exige força de vontade infinita. Exige sistemas, automatizações e regras preexistentes que funcionam mesmo quando você está cansado, com preguiça ou com vontade de se recompensar.
-
Regra pessoal
Crie uma regra pessoal para aumentos: "50% do aumento vai para investimento, sempre." Torne isso oficial.
-
Automação total
Configure transferências automáticas no dia do seu pagamento: uma parte vai direto para a Caixinha de Reserva, outra para o Porquinho de Investimento, antes de qualquer gasto.
-
Meta de patrimônio
Estabeleça uma meta de patrimônio líquido para os próximos 12 meses, não de renda. A diferença entre o que você tem e o que você deve. Esse número é o que realmente muda com o tempo.
-
Registrato BCB
Use o Registrato do Banco Central (registrato.bcb.gov.br) uma vez por ano para ter uma visão completa de todos os seus produtos financeiros ativos: contas, investimentos, créditos.
Dica importante
CDI é a taxa de referência para investimentos de renda fixa no Brasil. Quando um banco oferece um CDB que rende "100% do CDI", significa que ele vai render o equivalente a essa taxa básica, atualmente acima de 10% ao ano. Isso é muito mais do que a poupança (que rende cerca de 70% do CDI) e com a mesma segurança, já que é coberto pelo FGC (Fundo Garantidor de Créditos) em até R$ 250.000.
Você tem 28 anos e acabou de receber seu segundo aumento na carreira? Se separar R$ 400 por mês agora e investir em renda fixa com rendimento médio de 11% ao ano, em 10 anos você terá quase R$ 82.000. Sem esse habito, em 10 anos você provavelmente vai ter exatamente o que você tem hoje: a sensação de que o dinheiro nunca é suficiente.
Você tem 45 anos e percebeu que os últimos anos de aumentos não construíram nada de sólido? R$ 800 investidos todo mês durante 15 anos, com rendimento de 11% ao ano, resultam em mais de R$ 370.000. O melhor momento para começar foi há 10 anos. O segundo melhor momento é hoje.
Conclusão
Ganhar mais não garante segurança financeira. O que garante é o espaço entre o que entra e o que sai, e a decisão consciente de aumentar esse espaço cada vez que a renda cresce. Você aprendeu a identificar a inflação de estilo de vida, a medi-la, a interrompê-la, e a construir um padrão de vida que cresce com intenção, não por inércia.