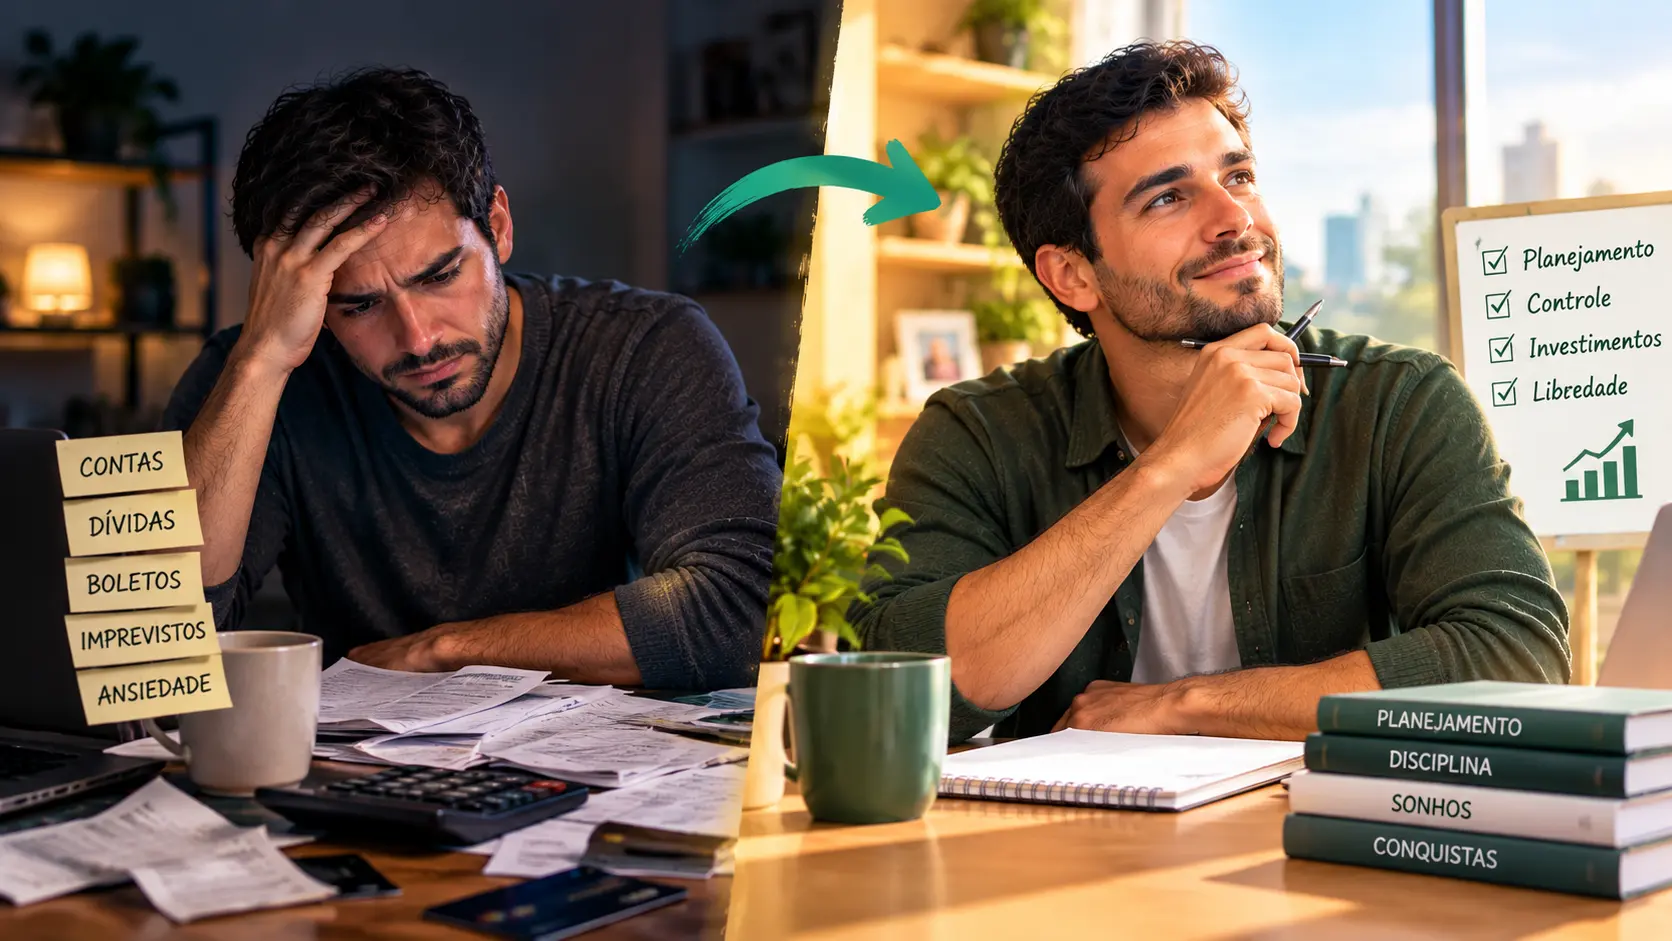
Todo mês é a mesma sensação, você trabalha, recebe, paga o que é mais urgente, e quando percebe já chegou na segunda semana com o saldo no limite.
Talvez isso não seja somente irresponsabilidade no controle dos gastos, mas um comportamento automático no modo sobrevivência, você se esqueceu ou não sabe como é funcionar de um modo diferente.
Segundo dados da Confederação Nacional do Comércio publicados em 2026, 82% das famílias brasileiras estão endividadas (dados de julho de 2026), o maior percentual da série histórica. Você não está sozinho nessa corrida contra o tempo e os boletos.
O modo sobrevivência tem uma característica cruel: ele se sustenta sozinho. Quando todo o dinheiro vai para apagar incêndios, nunca sobra nada para construir um "amortecedor" financeiro que impeça o próximo incêndio.
Mas existe uma saída, e ela não depende de ganhar mais, de consultoria cara ou de sorte. Depende de método, de uma sequência específica de ações que quebra esse ciclo, mesmo que o orçamento ainda esteja apertado.
Vou te mostrar o passo a passo para identificar em qual estágio você está, organizar o que entra e o que sai com as ferramentas que você já tem no celular, criar o primeiro "amortecedor" financeiro e, finalmente, dar os primeiros passos reais rumo ao modo construção.
Passo 1: Reconheça em qual modo você está e entenda a diferença
"Você não pode sair de um lugar que ainda não sabe que está."
Antes de qualquer ação prática, é preciso ter clareza sobre a diferença entre os dois modos. Não porque seja uma questão filosófica, mas porque cada modo exige uma estratégia completamente diferente.
Quem está no modo sobrevivência e tenta aplicar estratégias do modo construção vai se frustrar, porque as ferramentas não são as mesmas.
No modo sobrevivência, toda a energia mental e financeira vai para o imediato: pagar o que vence primeiro, resolver a crise do mês, impedir que a situação piore. Não existe margem para pensar no futuro porque o presente exige atenção total.
É um estado que gera estresse crônico, decisões financeiras ruins por conta da pressão e, por isso, tende a se perpetuar sozinho.
No modo construção, por outro lado, existe uma margem, por menor que seja, que vai para o futuro antes de ser consumida pelo presente. Não precisa ser muito. Pode ser R$ 30 por mês.
O que define o modo não é o valor, mas a direção: parte do que entra vai para algo que cresce, não apenas para cobrir o que saiu.
Veja a tabela abaixo e identifique em qual estágio você está:
| O modo: | Como se manifesta no dia a dia |
|---|---|
| Sobrevivência pura | Você não sabe exatamente o que vence nos próximos 30 dias. Paga o que fica mais vermelho primeiro. Não tem reserva. Usa o rotativo do cartão ou o cheque especial com frequência. |
| Sobrevivência organizada | Você sabe o que deve e quando vence. Consegue pagar tudo em dia, mas zera a conta todo mês. Não tem dívidas em atraso, mas também não tem nada guardado. É o estágio mais comum no Brasil. |
| Transição | As contas estão em dia, existe alguma pequena sobra, mas ela não vai para lugar nenhum de forma consistente. Às vezes guarda, às vezes não. Depende do mês e da disciplina do momento. |
| Construção inicial | Existe uma reserva em formação, mesmo que pequena. Uma parte do salário vai automaticamente para esse destino antes de qualquer gasto. Tem clareza sobre o objetivo e um sistema que funciona. |
| Construção consolidada | Reserva completa, investimento mensal recorrente, dívidas controladas. O dinheiro tem destino antes de entrar na conta. As decisões financeiras são planejadas, não reativas. |
Pare agora e identifique em qual desses modos você está agora, sem julgamento. Porque o objetivo não é se sentir mal com o diagnóstico. É saber de onde você está partindo, porque isso define qual é o próximo passo correto para a sua situação, não para a situação genérica de qualquer pessoa.
Passo 2: Mapeie o que entra e o que sai sem fugir dos números
"Dívida que você não conhece pelo nome está crescendo no escuro. Iluminar o problema é o primeiro ato de coragem financeira."
O maior obstáculo para sair do modo sobrevivência não é a falta de dinheiro, é a falta de informação sobre o próprio dinheiro. Muita gente evita olhar para os números porque dói. Mas enquanto você desvia o olhar, os juros crescem sozinhos e o problema fica maior do que se tivesse sido encarado antes.
Por isso, antes de qualquer estratégia, você precisa de um mapeamento completo: o que entra, o que sai, o que você deve e para quem. Não para se punir, mas para ter os dados que permitem tomar decisões melhores do que as que foram tomadas até agora.
| → | Renda mensal líquida: some tudo que entrou na conta nos últimos 3 meses e divida por 3. Inclua salário, freelas, pensão alimentícia e qualquer outra entrada. Esse é o seu número base. |
| → | Gastos fixos mensais: liste tudo que você paga todo mês, por exemplo, aluguel, condomínio, escola, plano de saúde, parcelas de financiamento, assinaturas, some tudo. Esse número não muda de um mês para o outro. |
| → | Gastos variáveis: abra o aplicativo do Nubank em "Gastos por categoria", ou o "Controle Financeiro" do Inter, se você usa esses bancos. Se não usa, veja se existe uma funcionalidade semelhante no banco que você já utiliza e veja para onde vai o restante. Mercado, farmácia, gasolina, delivery, lazer, esses valores mudam, mas o padrão se repete. |
| → | Dívidas: liste cada dívida com o nome do credor, o valor total, a parcela mensal e a taxa de juros. Se não souber a taxa, ligue ou acesse o aplicativo e pergunte. Esse dado define qual dívida atacar primeiro. |
| → | Saldo final: a sua renda menos gastos fixos menos gastos variáveis menos parcelas de dívidas. Se o resultado for negativo, você está no modo sobrevivência pura e o próximo passo é crítico. Se for zero ou levemente positivo, você está na sobrevivência organizada. |
Use o Registrato do Banco Central (registrato.bcb.gov.br) para ter uma visão completa de todas as suas dívidas e operações de crédito ativas no seu CPF. É gratuito, oficial e leva menos de 5 minutos. Muita gente descobre dívidas esquecidas ou vê o tamanho real da situação pela primeira vez só quando acessa esse relatório.
Exemplo concreto: Juliana, 34 anos, auxiliar administrativa, ganha R$ 2.400 líquidos. Ao fazer esse mapeamento, descobriu que R$ 1.950 já estavam comprometidos com gastos fixos e parcelas antes mesmo de qualquer gasto variável.
Sobrava R$ 450 para todo o restante, mas ela gastava em torno de R$ 700 em variáveis. Por isso, ficava no negativo todo mês sem entender exatamente por quê. O mapeamento não resolveu o problema, mas pela primeira vez ela sabia exatamente o que precisava mudar.
Passo 3: Ataque as dívidas na ordem certa, não na ordem emocional
"Dívida que cobra mais juros devora mais rápido o seu salário. Não importa qual é a mais antiga ou qual dói mais. Importa qual está crescendo mais."
Uma armadilha muito comum no modo sobrevivência é pagar as dívidas na ordem errada. Muitas pessoas focam em quitar as menores primeiro porque a sensação de fechar uma conta é boa, ou as mais antigas porque se sentem culpadas por elas.
Porém, enquanto isso, a dívida com os juros mais altos continua crescendo e consumindo cada vez mais o orçamento.
A ordem correta para quitar dívidas no contexto brasileiro em 2026 segue uma lógica simples: primeiro, o que pode gerar perda imediata de algo essencial. Depois, o que cobra mais juros. Por último, o que tem juros menores ou nenhum.
| Tipo de dívida | Por que essa prioridade | Taxa média em 2026 |
|---|---|---|
| Aluguel em atraso | Risco de perder a moradia. Prioridade absoluta mesmo que os juros sejam baixos. | Normalmente sem juros, mas com risco de despejo |
| Água, luz e gás | Corte imediato compromete condições básicas de vida e trabalho. | Multas de 2% a 10% sobre o atraso |
| Rotativo do cartão | Taxa mais alta do mercado. Uma dívida de R$ 2.000 pode dobrar em 5 meses sem pagamento. | Até 440% ao ano (BCB, nov/2025) |
| Cheque especial | Segunda taxa mais cara do mercado. Gera ilusão de que tem dinheiro quando não tem. | Até 150% ao ano |
| Empréstimos pessoais | Juros altos, mas abaixo do cartão. Podem ser renegociados com mais facilidade. | 40% a 120% ao ano |
| Financiamentos com garantia | Veículo e imóvel. Juros menores, mas perda do bem em caso de inadimplência. | 12% a 30% ao ano |
| Dívida com parente ou amigo | Sem juros financeiros, mas com custo relacional alto. Resolva depois das dívidas bancárias. | 0%, mas com peso emocional |
Uma armadilha comum é usar o limite do cartão de crédito para pagar outras dívidas. Isso só faz sentido se a nova dívida tiver juros menores do que a original, o que raramente acontece com o cartão. Além disso, parcelar a fatura do cartão entra no rotativo e pode quadruplicar o problema em poucos meses.
Se você tem dívida no rotativo do cartão e está pagando apenas o mínimo, pare agora e ligue para a operadora. Peça a renegociação para parcelamento da dívida, que tem juros menores do que o rotativo.
Outra opção é usar o Serasa Limpa Nome ou o portal Consumidor.gov.br para negociar diretamente, às vezes com descontos de até 90% sobre o valor corrigido. Isso não é magia, é política comercial: o banco prefere receber algum valor a não receber nada.
Passo 4: Crie o primeiro amortecedor financeiro antes de qualquer investimento
"Sem uma reserva de emergência, qualquer imprevisto te joga de volta para o ponto de partida. Com ela, o imprevisto é só um imprevisto, não uma crise."
Um erro muito comum de quem começa a sair do modo sobrevivência é pular direto para o investimento sem antes construir um amortecedor. O amortecedor financeiro, também chamado de reserva de emergência, é o que impede que um imprevisto, uma demissão, uma doença ou uma conta inesperada, jogue tudo de volta para o começo.
Porém, antes de pensar em três ou seis meses de reserva, existe um primeiro nível mais acessível: o amortecedor inicial. Uma quantia pequena, entre R$ 500 e R$ 1.000, que já é suficiente para cobrir a maioria dos imprevistos cotidianos sem precisar recorrer ao cartão de crédito ou a empréstimo. Esse é o objetivo imediato para quem está saindo do modo sobrevivência.
- Onde guardar Crie uma caixinha, um porquinho ou um cofrinho com a mesma finalidade. O dinheiro rende 100% do CDI todo dia útil e pode ser resgatado a qualquer momento. Não deixe na conta corrente, porque misturado com o saldo do dia a dia ele some.
- Quanto guardar por mês Comece com qualquer valor, mesmo que seja R$ 30 ou R$ 50. O que importa não é o valor inicial, mas a consistência. Use a função de transferência automática para que esse valor saia no dia do pagamento, antes de qualquer gasto.
- Como acelerar Se você usa o Banco Inter, Ative a função "Guardar Troco", que arredonda cada compra para o número inteiro acima e deposita a diferença no Porquinho automaticamente. Quem gasta R$ 43,70 tem R$ 0,30 guardado sem perceber. Em um mês de compras normais, pode acumular R$ 15 a R$ 40 sem esforço.
- Regra de uso Esse dinheiro existe para imprevistos reais: carro quebrou, filho adoeceu, conta de luz veio com multa por atraso anterior. Não é fundo de lazer, não é para parcelar um produto desejado, então, defina agora o que considera imprevisto real para você.
Se você ainda está quitando dívidas de juros altos, é possível construir a sua reserva ao mesmo tempo, em valores menores. Destine 80% da sua margem para quitar a dívida mais cara e 20% para o amortecedor. Assim você não fica completamente exposto a imprevistos enquanto resolve o problema principal.
Exemplo real: Carlos, 41 anos, motorista de aplicativo, renda variável em torno de R$ 3.200 por mês. Sempre que aparecia uma despesa inesperada, como troca de pneu ou revisão do carro, precisava pedir empréstimo ou parcelar no cartão, o que aumentava as dívidas e reduzia a margem do mês seguinte.
Quando criou um Porquinho no Inter com R$ 100 automáticos por mês e ativou o arredondamento de compras, em 4 meses tinha R$ 580. No quinto mês, o carro precisou de uma manutenção de R$ 420.
Ele usou o Porquinho, pagou à vista com desconto e não criou nenhuma nova dívida. Foi a primeira vez em anos que um imprevisto não virou endividamento.
Passo 5: Dê o primeiro passo real no modo construção com o que você tem agora
"Modo construção não começa quando você tem mais dinheiro. Começa quando você decide fazer diferente com o dinheiro que já tem."
Depois de mapear a situação, atacar as dívidas na ordem certa e criar a reserva de emergência, você já está em transição.
O modo construção começa quando uma parte do que entra vai consistentemente para o futuro, antes de ser consumida pelo presente.
E esse movimento pode começar com qualquer valor, inclusive com o que sobra depois de pagar tudo.
Por isso, o erro mais comum nessa fase é esperar acumular mais antes de começar. "Vou investir quando sobrar mais." "Vou começar quando pagar essa dívida." Mas o hábito de investir não nasce de um valor alto. Nasce de uma decisão repetida, independente do valor. Quem começa com R$ 30 por mês desenvolve o comportamento que, mais tarde, vai gerir R$ 3.000 por mês.
Veja as opções abaixo:
| → | Tesouro Selic: acesse o aplicativo do Tesouro Direto (disponível para download gratuito) e aplique a partir de R$ 30. O Tesouro Selic rende a taxa básica de juros da economia, atualmente acima de 10% ao ano, com liquidez diária e com a garantia do Governo Federal. É o investimento de renda fixa mais seguro disponível para pessoa física no Brasil. |
| → | CDB de liquidez diária: acesse o aplicativo do seu banco e procure por CDBs de liquidez diária com rendimento de 100% do CDI ou mais. Aplique o valor que tiver disponível, mesmo que seja R$ 50. O dinheiro rende todo dia útil e pode ser resgatado quando precisar. |
| → | Automatize o investimento: configure uma transferência automática no dia do seu pagamento para a corretora ou para a caixinha de investimento. Mesmo R$ 30 automáticos por mês criam um hábito que resiste às semanas mais difíceis, porque o dinheiro sai antes que você decida gastar. |
| → | Defina uma meta de 12 meses: escreva agora, numa nota no celular, quanto você quer ter guardado daqui a 12 meses. Não o valor ideal. O valor possível. Divida por 12: esse é o quanto você precisa guardar por mês. Use a calculadora do Tesouro Direto para simular o rendimento. |
A B3 Educação (b3.com.br/educacao) oferece cursos gratuitos sobre investimentos básicos, incluindo como abrir conta em corretora, como funciona o Tesouro Direto e como começar com renda fixa. São cursos com certificado, desenvolvidos para quem está começando do zero. Você não precisa pagar nada para aprender, e é o suficiente para dar os primeiros passos.
| Valor mensal | Em 12 meses (13% a.a.) | Em 3 anos (13% a.a.) |
|---|---|---|
| R$ 30/mês | R$ 381 | R$ 1.298 |
| R$ 80/mês | R$ 1.016 | R$ 3.461 |
| R$ 150/mês | R$ 1.905 | R$ 6.490 |
| R$ 300/mês | R$ 3.810 | R$ 12.979 |
Para o jovem de 22 anos começando agora: R$ 80 por mês no Tesouro Selic, mantidos por 10 anos com rendimento médio de 11% ao ano, chegam a quase R$ 17.000. Não porque R$ 80 seja muito. Mas porque 10 anos de consistência constroem o que nenhum bônus ou herança constrói de uma vez.
Para o adulto de 45 anos que está começando tarde: R$ 300 por mês durante 15 anos, com 11% ao ano, resultam em mais de R$ 129.986. O segundo melhor momento para começar é agora.
Conclusão
Sair do modo sobrevivência financeira e entrar no modo construção não é uma virada instantânea. É uma sequência de decisões, tomadas na ordem certa: primeiro entender em qual estágio você está, depois mapear o que entra e o que sai, atacar as dívidas pelo que mais cresce, criar uma reserva que impede o próximo imprevisto de se tornar uma crise e, finalmente, dar os primeiros passos concretos rumo ao futuro, com o que você tem agora.